BIPV 시장 규모: 200억 달러에서 500억 달러로
BIPV(건물일체형 태양광, Building-Integrated Photovoltaics)는 별도의 지지 구조물 없이 지붕재·외벽 패널·창호·차양의 기능을 동시에 수행하는 태양광 모듈을 뜻한다. 시장조사기관 추정치를 종합하면 글로벌 BIPV 시장은 2024년 약 190억~210억 달러 규모이며, 2030년에는 450억~500억 달러에 이를 것으로 보인다. 연평균 성장률(CAGR)은 12~15% 수준으로, 같은 기간 일반 태양광 시장 성장률(약 8~10%)을 웃돈다. BloombergNEF는 최근 분석에서 건물 외피에 통합된 태양광이 2030년대 초반 신규 태양광 수요의 5% 안팎을 차지할 수 있다고 전망했다.
용량 기준으로는 아직 작은 시장이다. IEA PVPS 국가별 보고서에 따르면 BIPV는 설치 용량 기준 전체 태양광의 1~2%에 불과하지만, 모듈 단가 기준으로는 일반 태양광 대비 3~5배 높은 프리미엄 세그먼트다. 매출 기준 지역 비중은 유럽이 40% 이상으로 가장 크고, 북미가 25%, 아시아·태평양이 25% 내외를 차지한다. 유럽의 비중이 높은 이유는 건축 자재와 에너지 설비를 함께 규율하는 통합 규제 체계가 일찍 자리 잡았기 때문이다.
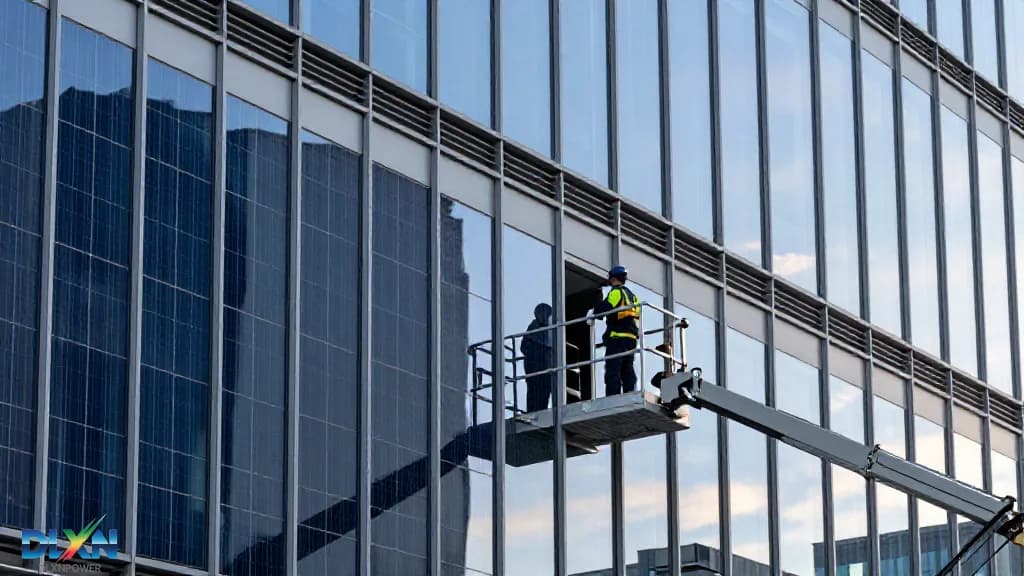
세그먼트별로는 지붕형이 전체의 45~50%, 파사드(외벽)형이 25~30%, 창호·차양형이 10~15%를 차지한다. 성장률이 가장 높은 영역은 파사드형이다. 고층 건물은 지붕 면적이 바닥 면적의 5~10%에 불과해 발전 가능 면적이 구조적으로 제한되는 반면, 외벽은 지붕의 3~5배 면적을 확보할 수 있기 때문이다. 도심 고밀 개발 지역에서 BIPV의 경제성이 빠르게 개선되는 배경이다.
정책이 만든 시장: EPBD·IRA·제로에너지 의무화
가장 강력한 촉매는 유럽연합의 건물 에너지성능 지침 개정안(EPBD 2024/1275)이다. 이 지침은 태양광 설치가 기술적·기능적·경제적으로 가능한 경우 단계적 의무화를 요구한다. 2026년 말까지 유효 면적 250㎡ 초과 신축 공공·비주거 건물, 2027년 말까지 2,000㎡ 초과 기존 공공 건물, 2028년 말까지 2,000㎡ 초과 비주거 건물의 대규모 개보수, 2030년까지 모든 신축 주거 건물이 대상이다. 지붕형과 파사드형 BIPV가 모두 인정되면서 유럽 내 프로젝트 파이프라인이 2024년 이후 급격히 늘었다.
미국은 세제 혜택으로 수요를 뒷받침한다. 인플레이션 감축법(IRA)의 30% 투자세액공제(ITC)에 국내 생산 10%p, 에너지 커뮤니티 10%p, 저소득 지역 보너스가 더해지면 실효 공제율이 40~50%에 달한다. 프랑스는 1,500㎡ 초과 주차장에 태양광 캐노피 설치를 의무화하는 법을 2023년부터 단계 시행 중이며, 이는 캐노피형 BIPV의 대표적 수요처다.
한국은 제로에너지건축물(ZEB) 인증 의무화 로드맵이 축을 담당한다. 2020년 공공부문 1,000㎡ 이상을 시작으로 2021년 공공 500㎡ 이상으로 확대됐고, 민간 부문도 단계적으로 적용 범위가 넓어지고 있다. 여기에 건축물 에너지효율등급 인증과 신재생에너지 공급인증서(REC) 가중치가 결합되지만, BIPV 전용 지원 제도는 아직 일반 태양광 대비 제한적이라는 평가가 많다.
기술 트렌드: 컬러·투명·경량 모듈의 진화
디자인 제약을 해결하는 것이 BIPV 기술의 핵심 과제다. 컬러 모듈은 착색 유리, 간섭 코팅, 세라믹 인쇄 기법으로 구현되며, 색상에 따라 효율 손실이 5~30% 발생한다. 짙은 검정·회색 계열은 손실이 5% 이내지만 밝은 색상은 20~30%까지 커진다. 독일 프라운호퍼 ISE는 코팅 최적화를 통해 컬러 모듈의 손실을 10% 이내로 줄이는 연구 결과를 발표한 바 있다.
창호용 반투명 모듈은 셀 간격 조절이나 레이저 스크라이빙으로 투과율 20~50%를 확보하며, 이때 모듈 효율은 5~12% 수준으로 낮아진다. 대신 냉방 부하 저감과 자연 채광이라는 건축적 편익이 비용을 상쇄한다. CIGS·CdTe 박막 계열은 무게가 5~8kg/㎡로 결정질(12~15kg/㎡)보다 가벼워 곡면 설계와 기존 건물 리모델링에 유리하다.
인증 체계도 정비되고 있다. IEC 63092-1/-2는 2020년 제정된 BIPV 전용 표준으로, 모듈 성능(IEC 61215)과 안전(IEC 61730)에 더해 방화 등급, 풍하중, 기계적 강성을 건축 요구조건과 함께 규정한다. 차세대 기술로는 페로브스카이트 탠덤이 주목받는다. NREL의 셀 효율 차트 기준 실험실 효율이 27%를 넘어섰고, 반투명 페로브스카이트 BIPV는 2030년 전후 상용화가 예상된다. 이러한 모듈은 [태양광 패널](/products/solar-panels) 라인업과 [인버터 기술](/tech/inverters)의 연계 설계를 통해 건물 단위 에너지 성능으로 환산된다.
경제성: 초기 투자비 프리미엄과 LCOE
미국 NREL은 BIPV가 일반 태양광 모듈 대비 1.5~3배의 비용 프리미엄을 가진다고 제시한다. 그러나 이 비교는 BIPV가 대체하는 지붕재·외장재·차양·방수층 비용을 제외한 수치다. 건축 마감재 비용을 상쇄하면 실질 프리미엄은 30~60% 수준으로 줄어든다. 여기에 건물 일체형이라는 특성상 별도 부지·구조물·인허가 비용이 발생하지 않는다는 점도 총소유비용(TCO)에 유리하게 작용한다.
균등화발전비용(LCOE)은 설치 방위와 각도에 따라 편차가 크다. 남향 파사드형은 0.10~0.18 USD/kWh, 지붕형은 0.05~0.08 USD/kWh 수준으로 추정된다. 동향·서향 파사드는 남향 대비 발전량이 20~30% 감소하고, 북향이나 수평에 가까운 설치는 40~60%까지 떨어진다. 투자 회수 기간은 통상 8~15년이며, 모듈 열화율 0.5~0.7%/년, 25년 출력 보증, 건물 수명 30~50년을 감안하면 장기 수익성은 충분하다는 분석이 우세하다.
경제성을 끌어올리는 변수는 저장장치다. 낮 시간 발전량을 [리튬 배터리](/products/lithium-battery)에 저장해 피크 시간대에 방전하면 자가소비율을 30~40%에서 60~70%까지 높일 수 있고, 수요요금 절감 효과가 별도로 발생한다. 상업용 건물에서는 이 효과가 BIPV 투자 회수 기간을 2~4년 단축시키는 것으로 보고된다.
실증 사례: 학교·공공건물·카포트
대표적 성공 사례는 2017년 완공된 코펜하겐 인터내셔널 스쿨이다. 덴마크 건축사 C.F. Møller가 설계한 이 건물은 청록색과 바다색으로 착색된 태양광 타일 12,000장을 남향 외벽 전체에 적용했으며, 면적은 6,048㎡에 달한다. 연간 발전량은 약 300MWh로 학교 전체 전력 소비의 절반 이상을 충당한다. 외장재를 별도로 시공하지 않았다는 점에서 BIPV의 비용 구조를 보여주는 대표 사례로 인용된다.
유럽에서는 공공 건물과 인프라형 적용이 빠르게 늘고 있다. 독일과 네덜란드는 학교·체육관 지붕에, 노르웨이는 플러스에너지 건물(Powerhouse Kjørbo)에 BIPV를 채택했다. 미국 캘리포니아는 2020년부터 신축 주거 건물에 태양광 설치를 의무화(Title 24)했고, 국내에서도 서울에너지드림센터 등 공공 건물과 제로에너지 실증단지에 BIPV가 적용됐다. 최근에는 주차장 캐노피, 버스정류장, 방음벽 등 인프라형 BIPV가 새로운 수요처로 부상하고 있다. [EOS 카포트](/eos-carport)와 같은 캐노피형 구조물은 대지 활용과 발전을 동시에 해결하는 접근으로, 프랑스 주차장 의무화 법안과 맞물려 시장이 확대되는 영역이다. 국내외 적용 사례는 [프로젝트](/projects) 페이지에서 유형별로 확인할 수 있다.
과제와 2030 전망
남은 과제는 분명하다. 첫째, 초기 투자비 부담이다. 둘째, 설계·시공·유지관리 인력 부족이다. BIPV는 전기공사와 외장공사의 접점에 있어 단일 업종 인력만으로는 시공 품질을 담보하기 어렵다. 셋째, 화재 안전과 인증 대응이다. 고층 건물 외벽에 적용되는 만큼 방화 등급, 연소 확산, 구조 하중 검증이 필수이며, 넷째 계통연계와 보증·보험 체계도 아직 표준화가 진행 중이다.
그럼에도 방향성은 명확하다. 유럽 EPBD의 의무화 일정이 2026~2030년에 집중되어 있고, 모듈 단가 하락과 페로브스카이트 상용화가 맞물리면 2030년에는 비주거 신축 건물의 15~20%가 BIPV를 채택할 것이라는 전망이 나온다. 아시아 건설 시장의 고층화와 도시 재생 수요도 성장 동력이다.
결국 BIPV의 성패는 이를 '에너지 설비'가 아니라 '건축 자재'로 취급하는 데 달려 있다. 설계 초기 단계에서 외피·전기·냉난방 시스템을 통합 설계하고, 저장장치와 계통 운영까지 함께 계획하는 프로젝트가 경제성과 디자인을 동시에 확보한다. 시장은 이제 규모의 경제 국면으로 접어들고 있으며, 2025~2030년은 BIPV가 틈새 프리미엄 제품에서 표준 건축 옵션으로 이동하는 시기가 될 것이다.