El nuevo marco regulatorio europeo y su impacto en 2025
La transposición de la Directiva de Energías Renovables (RED III) fija un objetivo vinculante del 42,5 % de renovables en el consumo final bruto de la UE para 2030, con una aspiración del 45 %. Según la Agencia Internacional de la Energía (IEA), en su informe Renewables 2024, el mundo añadió cerca de 550 GW de nueva capacidad renovable en un solo año, y la solar fotovoltaica representó aproximadamente el 80 % de ese crecimiento. La novedad de 2025 no es la capacidad instalada, sino la condicionalidad: los Estados miembros incorporan criterios de sostenibilidad, participación ciudadana y valor añadido industrial a los mecanismos de apoyo.
El Reglamento de Industria Cero Emisiones (Net-Zero Industry Act) introduce un objetivo de 30 GW anuales de capacidad de fabricación solar en la UE para 2030, junto con criterios de resiliencia y "no dependencia de un único país proveedor" en las subastas públicas. En paralelo, España actualizó su PNIEC con una senda de en torno a 81 GW de fotovoltaica y más de 22 GW de almacenamiento a 2030. Este endurecimiento regulatorio explica por qué los promotores están migrando de modelos puramente merchant hacia estructuras con ingresos contratados a largo plazo.
La reforma del diseño del mercado eléctrico europeo, aprobada en 2024 y aplicada durante 2025, consolida dos instrumentos: los contratos por diferencia (CfD) como mecanismo de estabilización de precios y el derecho a firmar PPAs corporativos transfronterizos. Para el desarrollador, esto significa que el business case ya no depende solo del precio del pool, sino de la capacidad de estructurar coberturas. Los mercados ibéricos, con alta penetración solar y precios horarios frecuentemente negativos en las horas centrales del día, son el laboratorio perfecto para estas nuevas reglas.
Subastas, PPAs y contratos por diferencia: precios de referencia
El diseño de subastas ha cambiado sustancialmente. Frente a los esquemas de precio fijo, se imponen modelos de pago por disponibilidad y CfD bidireccionales, en los que el Estado recupera ingresos cuando el precio de mercado supera el precio de ejercicio. Según BloombergNEF, los PPAs corporativos europeos de tecnología solar se cerraron en 2024 en rangos de 45-65 €/MWh para contratos de 10-15 años, con una tendencia a la baja en los mercados del sur de Europa y primas al alza en los del norte por menor recurso y mayor coste de conexión.
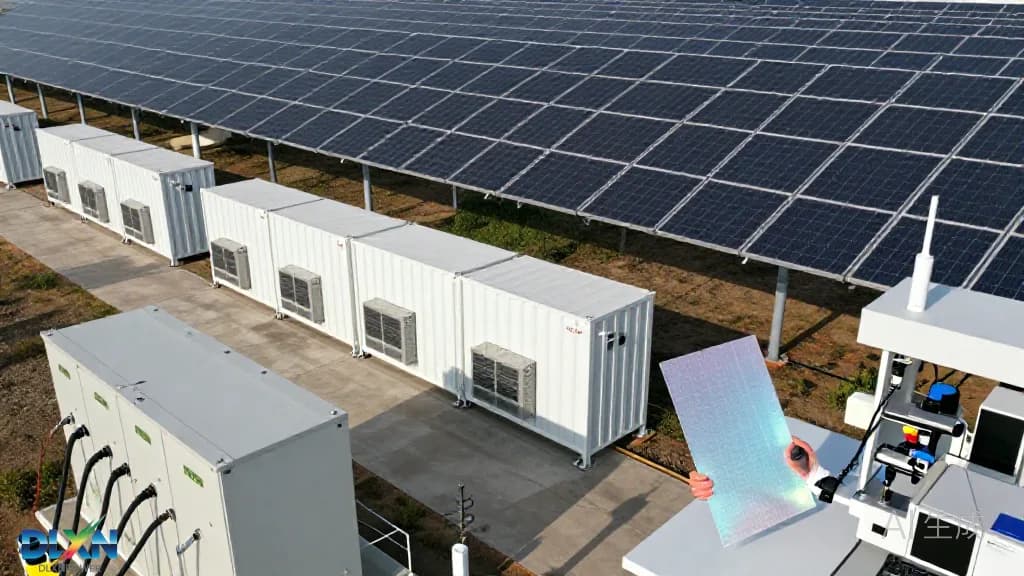
El factor diferencial de 2025 es la "subasta con almacenamiento": varios países (Italia, Portugal, Grecia y España en sus esquemas de nudos) bonifican proyectos híbridos que desplazan la inyección a las horas de mayor precio. Un sistema fotovoltaico de 100 MW con 40 MWh de batería puede incrementar sus ingresos por arbitraje entre un 15 % y un 25 % respecto a la planta standalone, según estimaciones de Aurora Energy Research. Esa prima justifica el sobrecoste de capital del almacenamiento, que ronda los 200-260 USD/kWh instalado para sistemas de 4 horas llave en mano.
Los riesgos también se han sofisticado. La saturación de nudos de evacuación en zonas como Castilla y León o Aragón ha elevado los costes de conexión y ha hecho que los grid studies sean determinantes en la fase de due diligence. Los promotores que integran monitorización avanzada y respuesta activa desde el inversor obtienen mejores condiciones de acceso. En este contexto, soluciones como el seguidor de doble eje [solar-sunflower](/solar-sunflower) permiten perfiles de generación más suaves y mejor correlacionados con la curva de demanda, algo que algunos mercados empiezan a valorar en los mecanismos de capacidad.
Módulos de próxima generación: TOPCon, heterounión y perovskita en tándem
La tecnología dominante en 2025 es, sin discusión, el TOPCon (tunnel oxide passivated contact). Según InfoLink Consulting, más del 60 % de los envíos globales de módulos en 2024 correspondieron a esta arquitectura, con eficiencias de célula comercial en el rango del 25,5-26,5 % y módulos de 580-620 W en formato de 182 mm y 210 mm. El precio de venta en China se ha estabilizado en torno a 0,09-0,11 USD/W, lo que ha comprimido los márgenes de toda la cadena y ha acelerado la consolidación del sector.
La heterounión (HJT) mantiene su nicho premium con eficiencias modulares del 23,5-24,5 % y un coeficiente de temperatura superior (-0,24 %/°C frente a -0,30 %/°C del PERC), lo que se traduce en mayor rendimiento en climas cálidos. El verdadero salto lo representa la perovskita en tándem: LONGi reportó una célula de 33,9 % en laboratorio y Oxford PV ha comenzado la producción comercial de módulos tándem de silicio-perovskita con 24,5 % de eficiencia. El NREL advierte, no obstante, que la degradación bajo UV y humedad sigue siendo el cuello de botella para la certificación IEC 61215 a escala masiva.
Para el instalador, esta evolución tiene una consecuencia práctica: la superficie disponible se convierte en el recurso crítico. Módulos de mayor potencia por metro cuadrado reducen el BOS, el cableado y la estructura, y mejoran el LCOE entre un 3 % y un 6 % en cubiertas industriales con limitación de área. El catálogo actualizado de [paneles solares](/products/solar-panels) refleja esa transición hacia formatos de alta densidad y garantías de degradación por debajo del 0,4 % anual.
Almacenamiento: la pieza que define la rentabilidad
Según el informe anual de BloombergNEF, el precio medio de un paquete de baterías de ion-litio cayó a 115 USD/kWh en 2024, un 20 % menos interanual, y la curva apunta a 80-90 USD/kWh en 2026. Esa deflación, combinada con la química LFP (litio-ferrofosfato) dominando el 90 % de los proyectos estacionarios por su ciclo de vida de 6.000-8.000 ciclos y su estabilidad térmica, ha convertido al almacenamiento en el eje de la política energética: España, Italia y Alemania han lanzado esquemas de capacidad y de "storage as a service" para dar firmeza al sistema.
A escala de red, los sistemas de 4 horas con arquitectura DC acoplada al bus de continua reducen las pérdidas de conversión hasta un 2 % frente a las configuraciones AC acopladas. Los datos operativos de los primeros parques híbridos en Chile y Australia muestran factores de utilización del orden del 85-90 % y una captura de ingresos por arbitraje y servicios auxiliares que puede superar los 60.000 USD/MW al año en mercados con alta volatilidad. La clave está en la gestión: sin un EMS predictivo, el BESS pierde buena parte de su valor.
Para instalaciones comerciales e industriales, la lógica es distinta pero igualmente sólida: la combinación de autoconsumo con baterías permite elevar la tasa de autosuficiencia del 35-40 % al 70-80 % y protegerse frente a la volatilidad de los precios del mercado mayorista. La integración con [baterías de litio](/products/lithium-battery) de química LFP y sistemas de gestión térmica líquida es hoy el estándar de referencia en proyectos de 100 kWh a varios MWh.
Inversores híbridos, redes inteligentes y gestión de la demanda
El inversor ha dejado de ser un simple convertidor para convertirse en el nodo de control del sistema energético. Los equipos de 2025 incorporan semiconductores de carbón de silicio (SiC), con eficiencias de conversión del 98,5-99 % y densidades de potencia que permiten configuraciones de 350 kW en armarios de menos de 1 m². Esto reduce drásticamente el coste del balance of system en plantas utility-scale y facilita el cumplimiento de los nuevos códigos de red, como el Reglamento UE 2016/631 y sus requisitos de grid forming.
La regulación empieza a exigir capacidades que antes eran opcionales: soporte de tensión dinámico, inercia sintética y respuesta rápida de frecuencia. Países como Australia, Reino Unido y, más recientemente, España, han publicado hojas de ruta para exigir inversores grid forming en nuevas plantas a partir de 2026. Los fabricantes que han anticipado esta transición están capturando cuota de mercado. Puede consultarse el detalle técnico de estas arquitecturas en la sección de [inversores](/tech/inverters).
En el lado del consumo, la gestión activa de la demanda se ha convertido en un activo retribuido. Los agregadores agrupan cargas industriales, bombas de calor y flotas de vehículos eléctricos para participar en mercados de servicios de ajuste, con ingresos que en mercados maduros oscilan entre 40.000 y 120.000 €/MW al año, según la CNMC para el caso español.
Casos reales y perspectivas 2025-2030
Los proyectos híbridos están demostrando la tesis regulatoria. En la Península Ibérica, las plantas con almacenamiento asociado han reducido su exposición a precios negativos —que en 2024 superaron las 2.000 horas en algunas zonas de España— y han logrado capturas de precio superiores en un 18 % a las plantas sin batería. En Alemania, las subastas con componente de innovación han premiado configuraciones con seguidores bifaciales y almacenamiento, y en Estados Unidos el crédito de fabricación del 45X y el Production Tax Credit han impulsado más de 30 GW de nueva capacidad de módulos anunciada.
Las perspectivas para 2030 dependen de tres variables: la velocidad de la electrificación de la demanda (movilidad, calor industrial, centros de datos), la capacidad real de las redes para absorber generación distribuida y la consolidación de una cadena de suministro no concentrada. La IEA proyecta que la solar superará a la hidroeléctrica como primera fuente renovable del mundo y que la combinación fotovoltaica más almacenamiento será la opción más competitiva en el 90 % de las localizaciones para 2030.
Para los profesionales del sector, la conclusión es clara: la política ya no premia solo el kilovatio instalado, sino la flexibilidad, la trazabilidad del componente y la capacidad de entregar energía firme. Quien diseñe con esa lógica —módulos de alta eficiencia, almacenamiento dimensionado con criterio y electrónica de potencia preparada para grid forming— tendrá ventaja competitiva en la próxima ronda de subastas. El equipo técnico de DLXN Energy puede asesorar sobre la configuración óptima en cada mercado a través de [contacto](/contact).