Une demande qui bascule vers le stockage stationnaire
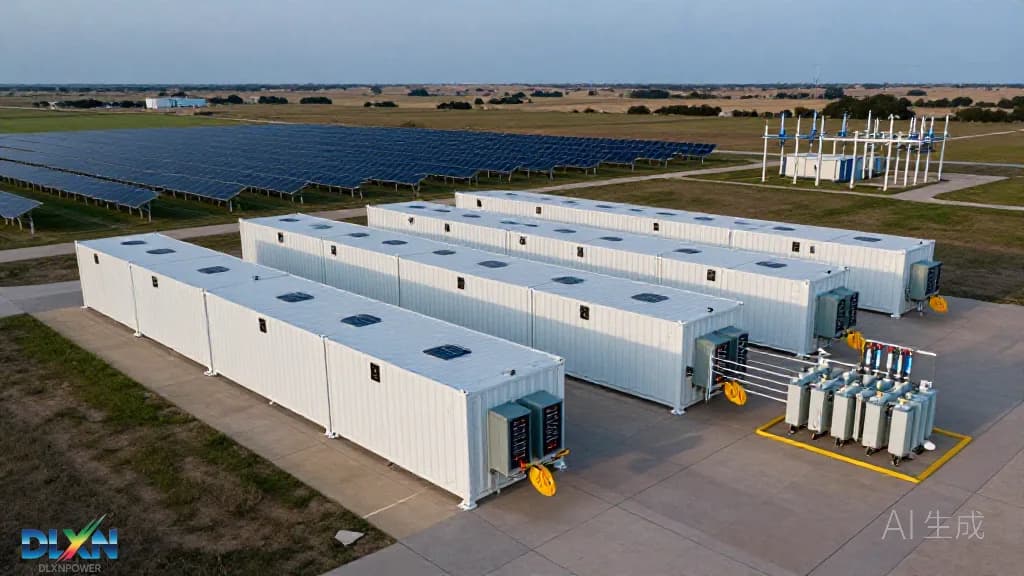
Pendant une décennie, le marché des batteries lithium a été quasi exclusivement tiré par la mobilité électrique. Ce monopole s'effrite. Selon l'Agence internationale de l'énergie (Global EV Outlook 2025), la demande mondiale de batteries a franchi le cap du térahectowatt-heure en 2024, portée par environ 17 millions de véhicules électriques vendus. Mais le segment qui croît le plus vite en pourcentage n'est plus l'automobile : c'est le stockage stationnaire, avec des installations annuelles estimées par BloombergNEF à environ 150 GWh en 2024, contre moins de 60 GWh deux ans plus tôt.
Cette bascule modifie la structure de la demande. Un véhicule électrique réclame 50 à 100 kWh de cellules à haute densité énergétique ; une installation résidentielle 5 à 15 kWh, un projet utilitaire 100 à 800 MWh. Les profils d'usage diffèrent radicalement : le stockage stationnaire privilégie la durée de vie en cycles (6 000 à 8 000 cycles pour le LFP), le rendement aller-retour et le coût par kWh cyclé, bien plus que la densité massique. Cette dissociation ouvre la porte à des chimies que l'automobile jugeait insuffisamment denses, comme le LFP et bientôt le sodium-ion. Les architectures techniques correspondantes sont détaillées dans notre dossier sur le [stockage batterie](/tech/battery-storage).
En Europe, la dynamique résidentielle est aggravée par la révision des tarifs de rachat et la généralisation des tarifs dynamiques. L'autoconsommation avec batterie devient économiquement rationnelle dans la plupart des marchés du sud et du centre de l'Europe, avec des temps de retour observés entre 8 et 12 ans selon les profils de consommation et les prix de l'électricité.
LFP, NMC, sodium-ion : la guerre des chimies est déjà arbitrée
Sur le marché chinois, le lithium-fer-phosphate (LFP) représente désormais plus de 70 % des installations de batteries pour véhicules électriques, selon les données de l'Alliance chinoise des batteries automobiles. Cette domination s'explique par trois facteurs : l'absence de nickel et de cobalt dans la cathode, une durée de vie en cycles supérieure de 50 à 100 % à celle du NMC, et une meilleure stabilité thermique. Le plafond de densité, longtemps présenté comme rédhibitoire, a été contourné par l'architecture cell-to-pack : la lame BYD Blade et la structure CATL Qilin atteignent 200 Wh/kg au niveau système, un niveau impensable il y a cinq ans.
Le NMC et le NCA conservent une position solide sur le haut de gamme et les véhicules longue autonomie, où les 250 à 300 Wh/kg au niveau cellule restent déterminants. Les cathodes à haute teneur en nickel (NMC 9½) et les variantes LMFP (LFP enrichi en manganèse) constituent la réponse intermédiaire, avec un gain de densité de 15 à 20 % à coût maîtrisé. Sur le stockage stationnaire, en revanche, le NMC recule nettement face au LFP, qui représente aujourd'hui l'essentiel des appels d'offres utilitaires en Europe et en Amérique du Nord.
Le sodium-ion constitue la véritable innovation de rupture de la période. CATL a annoncé une production de masse de sa cellule Naxtra à 175 Wh/kg, avec une tolérance au froid jusqu'à -40 °C et une résistance à l'écrasement supérieure au lithium. HiNa, Natron Energy (chimie « bleu de Prusse ») et Tiamat en France ciblent d'abord le stockage stationnaire et les véhicules d'entrée de gamme. La contrainte demeure : une densité énergétique inférieure de 20 à 30 % au LFP et une filière d'approvisionnement encore embryonnaire. La gamme de [batteries lithium](/products/lithium-battery) disponible sur le marché professionnel reflète déjà cette diversification des chimies.
Coûts et matières premières : la déflation se poursuit, mais ralentit
L'enquête annuelle de BloombergNEF publiée en décembre 2024 a acté un basculement : le prix moyen pondéré d'un pack lithium-ion a reculé d'environ 20 % sur un an, à 115 $/kWh, après 144 $/kWh en 2023. Le prix moyen des cellules se situe autour de 78 $/kWh. Surtout, l'écart géographique se creuse : un pack coûte environ 94 $/kWh en Chine, contre 31 % de plus aux États-Unis et 48 % de plus en Europe. Cette asymétrie reflète à la fois l'échelle industrielle chinoise, la maturité des chaînes d'approvisionnement et le coût du capital.
La chute du carbonate de lithium explique une grande partie de cette déflation : de 80 000 $/t en novembre 2022 à environ 10 000 $/t en 2024-2025, soit une correction proche de 85 %. Les producteurs de cellules ont répercuté une partie de cette baisse tout en comprimant leurs marges, dans un contexte de surcapacité de production chinoise estimée à plus de 40 % selon plusieurs cabinets. Pour les acheteurs de systèmes complets, la baisse est moins spectaculaire : le coût installé d'un BESS utilitaire 4 heures se situe, selon l'ATB du NREL, autour de 250 à 300 $/kWh aux États-Unis, les équipements périphériques (PCS, transformateurs, génie civil, raccordement) représentant désormais 45 à 55 % du capex total.
Le taux d'apprentissage historique de la filière, estimé à 19-20 % par doublement de capacité cumulée, reste valide. BloombergNEF projette un prix moyen des packs de l'ordre de 63 $/kWh à l'horizon 2030 dans son scénario de référence, hypothèse conditionnée à la poursuite de la baisse des coûts de production et à la stabilisation des prix des matières premières.
L'Europe industrielle : ambition affichée, réalité contrastée
Le pipeline européen de gigafactories annoncé dépassait 1 500 GWh à l'horizon 2030, mais le taux de réalisation reste faible. L'échec industriel de Northvolt, placé sous procédure de protection contre ses créanciers fin 2024, a servi d'avertissement : monter une usine de cellules ne s'improvise pas, et la maîtrise du procédé de fabrication (enduction, calandrage, formation, vieillissement) reste concentrée chez une poignée d'acteurs asiatiques. Les projets qui avancent le plus vite sont d'ailleurs souvent portés par ces derniers : CATL à Debrecen (100 GWh), LG Energy Solution à Wrocław, Samsung SDI en Hongrie, Envision AESC à Douai.
Côté européen, ACC (Douvrin, puis l'Allemagne et l'Italie) et Verkor (Dunkerque, 16 GWh) constituent les projets les plus avancés, avec un soutien public massif. Le mécanisme des projets importants d'intérêt européen commun (IPCEI) a mobilisé plus de 6 milliards d'euros d'aides publiques, auxquels s'ajoutent les dispositifs nationaux. Le règlement sur les matières premières critiques fixe par ailleurs des objectifs pour 2030 : 10 % d'extraction, 40 % de raffinage, 25 % de recyclage et 25 % d'approvisionnement diversifié, autant de cibles qui conditionnent la viabilité des chaînes européennes.
Aux États-Unis, l'Inflation Reduction Act a accéléré la localisation via le crédit 45X, qui atteint 35 $/kWh de cellule et 10 $/kWh de module produits sur le sol américain. Les règles d'exclusion des entités dites « FEOC » (Foreign Entities of Concern) ont toutefois complexifié les chaînes d'approvisionnement, incitant les fabricants à relocaliser non seulement l'assemblage, mais aussi la production de matériaux actifs.
Réglementation : le passeport batterie change la donne
Le règlement européen (UE) 2023/1542 sur les batteries est le texte le plus structurant du secteur depuis une décennie. Il impose une déclaration d'empreinte carbone pour les batteries de véhicules électriques dès 2025, un passeport numérique obligatoire à compter du 18 février 2027, et des taux minimaux de contenu recyclé à partir de 2031 : 16 % de cobalt, 6 % de lithium, 6 % de nickel et 85 % de plomb. Les objectifs de collecte s'échelonnent de 63 % en 2027 à 73 % en 2030 pour les batteries portables.
Ces exigences transforment la chaîne de valeur. Le passeport numérique, accessible par QR code, imposera une traçabilité complète du minerai jusqu'à la cellule, avec un identifiant unique par batterie, l'état de santé (SOH), la composition chimique et l'historique d'usage. Pour les intégrateurs, cela signifie repenser les contrats d'approvisionnement et privilégier des fournisseurs capables de documenter l'origine des matériaux. Paradoxalement, le LFP bénéficie ici d'un avantage : sans nickel ni cobalt, sa conformité au contenu recyclé est structurellement plus simple à démontrer.
Sur le plan de la sécurité, les référentiels se durcissent également : UL 9540A et NFPA 855 en Amérique du Nord, IEC 62619 et IEC 62933-5-2 au niveau international, arrêté ICPE 2925 en France. Les essais de propagation thermique au niveau module et système sont devenus des prérequis dans la plupart des appels d'offres, y compris résidentiels.
L'intégration système : la valeur se déplace vers l'électronique
À mesure que le coût des cellules baisse, la valeur se déplace vers l'électronique de puissance et le pilotage. Un système LFP moderne atteint 88 à 92 % de rendement aller-retour AC-AC avec un PCS de dernière génération, contre 82 à 86 % il y a sept ans. Les convertisseurs hybrides, qui couplent MPPT solaire, chargeur batterie et injection réseau dans un seul boîtier, réduisent le coût installé de 15 à 25 % sur le résidentiel et le petit tertiaire. Les architectures DC-couplées, plus efficientes en autoconsommation, gagnent du terrain face aux montages AC-couplés. Les choix techniques correspondants sont analysés dans notre guide des [onduleurs](/tech/inverters).
Le logiciel devient un différenciateur majeur. Les BMS recourent désormais à l'estimation d'état de charge et d'état de santé par filtrage de Kalman étendu ou par apprentissage automatique, avec des précisions de 2 à 3 % sur le SOH. Les EMS cloud arbitrent entre autoconsommation, effacement et marchés de flexibilité, avec des revenus additionnels de 30 à 80 €/kW/an observés sur les marchés européens de capacité et d'ajustement.
Les solutions intégrées illustrent cette convergence : structures de recharge solaire comme le [EOS Carport](/eos-carport) ou le [Solar Sunflower](/solar-sunflower), qui associent production photovoltaïque, stockage tampon et pilotage intelligent. Les retours d'expérience sur ce type d'installation sont documentés dans nos [projets](/projects) de référence.
Perspectives 2025-2030 : consolidation, surcapacité et nouveaux usages
Les projections convergent vers une demande mondiale de 3 à 4 TWh à l'horizon 2030, dont 25 à 30 % pour le stockage stationnaire selon les scénarios de l'AIE et de BloombergNEF. Mais la croissance en volume masque une consolidation douloureuse : la surcapacité de production, concentrée en Chine, maintient une pression déflationniste qui fragilise les producteurs occidentaux non subventionnés. Les barrières tarifaires — droits de douane américains de 25 % sur les batteries lithium-ion chinoises et enquêtes anti-subventions européennes — redessinent les flux commerciaux sans supprimer la dépendance technologique.
Trois points de vigilance structurent les prochaines années. D'abord, la montée en puissance du recyclage : la Chine concentre aujourd'hui plus de 70 % des capacités mondiales, et l'Europe doit construire une filière complète pour respecter ses taux de contenu recyclé. Ensuite, la maturité du sodium-ion, dont la viabilité commerciale dépendra du prix du lithium sur cycle long. Enfin, l'arrivée des batteries à électrolyte solide, annoncée par Toyota, QuantumScape et plusieurs acteurs chinois pour la fin de la décennie, mais qui restera cantonnée à des volumes limités et des segments premium avant 2030.
Pour les installateurs et les développeurs de projets, la conséquence pratique est claire : la performance économique d'une installation ne dépend plus seulement du prix du kWh de batterie, mais de la qualité de son dimensionnement, de son rendement système et de sa capacité à générer des revenus de flexibilité sur quinze ans.