من تعهدات COP28 إلى COP29: السياسات تنتقل من الأهداف إلى التنفيذ
أنهى مؤتمر COP28 في دبي مرحلة التعهدات الطوعية بثلاثية الطاقة المتجددة: مضاعفة القدرات العالمية ثلاث مرات لتصل إلى 11,000 غيغاواط بحلول 2030، ومضاعفة معدل تحسّن كفاءة الطاقة. وتشير بيانات IRENA إلى أن العالم أضاف 585 غيغاواط في 2024 — 92.5% من إجمالي القدرات الجديدة — تتصدرها الشمسية بـ452 غيغاواط، بينما يقدّر تقرير IEA للطاقة المتجددة أن المسار الحالي يضع العالم عند حدود 60% فقط من هدف 2030، أي فجوة تتجاوز 4,000 غيغاواط.
وفي COP29 بباكو (نوفمبر 2024) انتقل النقاش من الأهداف إلى الأدوات التنفيذية: هدف عالمي جديد لتخزين الطاقة عند 1,500 غيغاواط بحلول 2030، وتعهد بتحديث الشبكات، واتفاق تمويل مناخي جديد (NCQG) بقيمة 300 مليار دولار سنوياً حتى 2035. لكن أهم إشارة عملية هي أن عنق الزجاجة انتقل من التكلفة إلى التصاريح والاتصال بالشبكة؛ إذ تقدر IEA أن مشاريع متجددة كثيرة تتجاوز طابور الانتظار لديها ضعف ما يُركَّب فعلياً سنوياً، وهو ما دفع حكومات 2025 إلى تشريعات تسريع التصاريح بدلاً من زيادة الدعم.
أوروبا: التنظيم الملزم و«الصفقة الصناعية النظيفة»
الإطار الأوروبي هو الأكثر إلزاماً عالمياً: توجيه RED III يفرض هدفاً ملزماً بنسبة 42.5% طاقة متجددة في الاستهلاك النهائي بحلول 2030 (مع تطلع إلى 45%)، وقانون الصناعة الصفرية الصافية (NZIA) يضع مرجعاً لتصنيع 30 غيغاواط سنوياً من الألواح الشمسية داخل الاتحاد و40% من احتياجات النشر من إنتاج محلي أو موثوق. وقد أضاف الاتحاد في 2025 «الصفقة الصناعية النظيفة» (Clean Industrial Deal) وحزمة الشبكات الأوروبية، لمعالجة ثلاث ثغرات: سرعة التصاريح، ومرونة الشبكة، وحماية التصنيع المحلي.
على صعيد سوق الكهرباء، دخل إصلاح تصميم سوق الكهرباء الأوروبية حيز التنفيذ ليعطي أولوية لعقود شراء الطاقة طويلة الأجل (PPAs) وعقود الفروقات (CfDs) ثنائية الاتجاه، وهو ما يقلّل تعرّض المطوّرين لتقلبات الأسعار. ومن يناير 2026 يبدأ تطبيق آلية تعديل الكربون الحدودية (CBAM) بشكل نهائي على واردات الصلب والأسمنت والألمنيوم، مما سيرفع كلفة المكوّنات عالية الانبعاثات ويُعيد تشكيل قرارات التوريد للمطوّرين الأوروبيين.
لكن الأرقام تكشف تحدياً هيكلياً: فقد سجّلت إسبانيا وألمانيا ساعات سلبية للأسعار بلغت في بعض الأسابيع أكثر من 100 ساعة، ما يعني أن مزارع شمسية بدون تخزين أو عقد ثابت تفقد جزءاً من إيراداتها. هذا هو المحرك الحقيقي للطلب الأوروبي على أنظمة التخزين والعاكسات الذكية في 2025، وليس هدف المناخ بحد ذاته.
الولايات المتحدة والهند: حوافز محلية وقيود على سلاسل التوريد
في الولايات المتحدة، تحوّل قانون خفض التضخم (IRA) في 2025 إلى نظام ائتمان تقني محايد: 45Y للإنتاج و48E للاستثمار، مع مكافآت إضافية 10% للمحتوى المحلي و10% لمجتمعات الطاقة. وفي المقابل، فرضت إرشادات «الكيانات الأجنبية محل القلق» (FEOC) قيوداً على الاستفادة من الحوافز عند استخدام مكوّنات أو تراخيص من جهات مرتبطة بدول منافسة، وهو ما دفع المطوّرين إلى توثيق سلاسل التوريد على مستوى الخلية والرقاقة والبولي سيليكون، لا على مستوى اللوح فقط.
أما الهند فتواصل مسار «التوطين الإلزامي»: قائمة ALMM للوحدات، ثم قائمة ثانية للخلايا تدخل حيز التنفيذ في يونيو 2026، مع هدف 500 غيغاواط قدرات غير أحفورية بحلول 2030. النتيجة أن سوقاً بحجم إضافات يقارب 25–30 غيغاواط سنوياً تحوّل جزءاً من الطلب إلى التصنيع المحلي المدعوم بمخططات PLI، مما يرفع الأسعار المحلية بنسبة 15–25% مقارنة بالواردات، لكنه يخلق طلباً مستقراً على خطوط إنتاج TOPCon الحديثة.
الصين والشرق الأوسط: فائض التصنيع مقابل طلب قياسي
أضافت الصين 277 غيغاواط من الطاقة الشمسية في 2024 وفق الإدارة الوطنية للطاقة — أي أكثر من نصف الإضافات العالمية — لكن قرار «الوثيقة 136» في فبراير 2025 أنهى التعريفات الثابتة وأدخل التسعير القائم على السوق للطاقة المتجددة. أدى ذلك إلى موجة تركيب مسرّعة قبل 31 مايو 2025 ثم تباطؤ حاد في النصف الثاني، وهي ديناميكية يجب على المصدّرين أخذها في الحسبان عند تخطيط الطلبات. وفي الوقت نفسه، أدى فائض القدرات إلى هبوط أسعار الوحدات إلى ما دون 0.09 دولار/واط، وهو ما يسرّع اندماج المصنّعين وضعف هوامش الربح.
في المقابل، أصبح الشرق الأوسط أكبر سوق نمو نسبي: تستهدف السعودية 58.7 غيغاواط بحلول 2030 عبر مشاريع صندوق الاستثمارات العامة، مع عروض قياسية عند حدود 1.3–1.5 سنت/كيلوواط ساعة، وإضافة نحو 20 غيغاواط سنوياً من مشاريع مثل الشعيبة والرس. وتمتلك الإمارات أكثر من 2,400 ميغاواط تشغيلية في مجمع محمد بن راشد آل مكتوم باتجاه 5,000 ميغاواط، بينما تتوسع مصر والمغرب والأردن في مشاريع مماثلة. يمكن الاطلاع على نماذج تنفيذ هذه المشاريع في [صفحة مشاريعنا](/projects).
التقنيات الرائدة 2025: TOPCon والترادفية البيروفسكايتية
على مستوى الخلايا، انتهت هيمنة PERC لصالح TOPCon: تشير بيانات InfoLink إلى أن حصة TOPCon تجاوزت 60% من شحنات الخلايا عالمياً في 2025، بكفاءة إنتاج ضخمة عند 26–26.5% على مستوى الخلية ووحدات بقدرة 620–720 واط، بفضل تقنيات مثل البصمة الليزرية (Laser Firing) ووصلات 0BB ورقائق 210 ملم من نوع n. هذا الجيل يعطي معامل حرارة أفضل (‑0.29% إلى ‑0.30%/°م) وإنتاجية أعلى في الأجواء الحارة، وهو ما يهم أسواق الخليج تحديداً. تفاصيل المواصفات متاحة في [قسم الألواح الشمسية](/products/solar-panels).
الخطوة التالية هي الخلايا الترادفية البيروفسكايت/سيليكون: سجلت LONGi كفاءة معتمدة 34.85% على مستوى الخلية في 2024، وأطلقت Oxford PV أول وحدات ترادفية تجارية بكفاءة 24.5% مع شهادات IEC 61215 و61730. التحدي المتبقي ليس الكفاءة بل الاستقرار: اختبارات الرطوبة والحرارة (Damp Heat) والتحلل الضوئي تحت الإشعاع الكامل، إضافة إلى تصنيع مساحات كبيرة (2.4 م²) بتكلفة منافسة. التوقعات الصناعية تشير إلى دخول تجاري محدود بين 2026 و2028، مع تركيز أولي على الأسطح محدودة المساحة والمشاريع ذات العائد المرتفع.
على مستوى النظام، أصبحت الألواح ثنائية الوجه مع المتتبعات أحادية المحور المعيار الاقتصادي في المشاريع الأرضية (زيادة إنتاج 8–20% حسب البياض)، وتوسّعت حلول التوليد الموزّع مثل [عبّاد الشمس الشمسي](/solar-sunflower) للأسطح والتطبيقات الحضرية، ومظلات مواقف السيارات الكهروضوئية التي تجمع التوليد والشحن في موقع واحد.
التخزين والعاكسات: العمود الفقري المرن للنظام الجديد
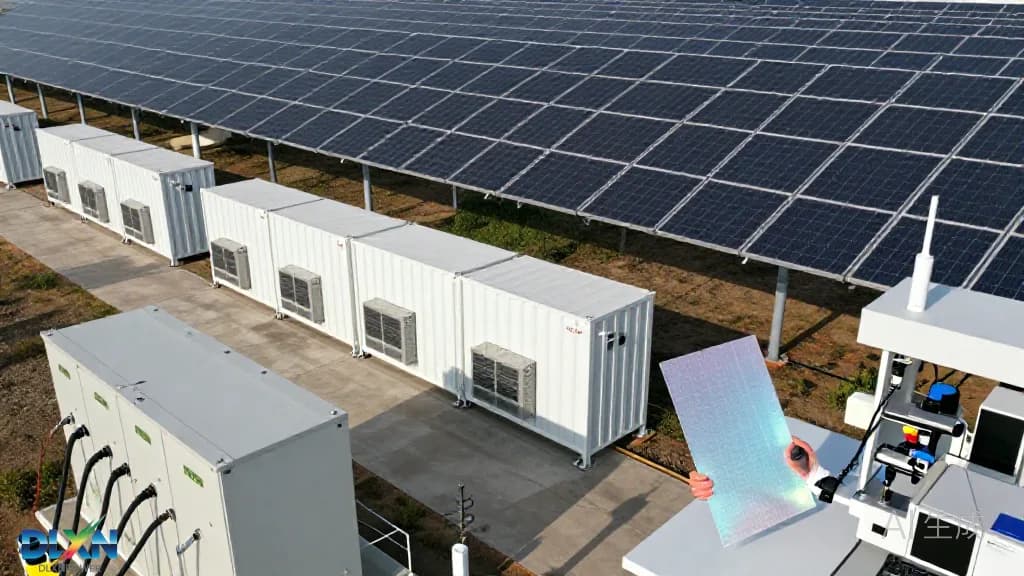
هبطت أسعار حزم بطاريات الليثيوم إلى نحو 115 دولاراً/كيلوواط ساعة في مسح BloombergNEF لعام 2024 (بانخفاض يقارب 20% سنوياً)، مع تحوّل كامل إلى كيمياء LFP وخلايا 314–320 أمبير/ساعة وحاويات 20 قدماً بسعة 5 ميغاواط ساعة وتكامل حرارياً وإطفاءً مدمجاً. عملياً، أصبحت أنظمة التخزين أربع ساعات قادرة على المنافسة في أسواق السعة والتوازن، لا في التصفيف السعري فقط. ويمكن مراجعة مواصفات حلولنا في [صفحة بطاريات الليثيوم](/products/lithium-battery).
تقنياً، انتقلت متطلبات الشبكة من «متابعة الشبكة» إلى «تكوين الشبكة»: تشترط أسواق مثل أستراليا (AEMO) وبريطانيا وتكساس خصائص Grid-Forming في العاكسات، بما يعني توفير قصور ذاتي اصطناعي ودعم فوري للترددات دون انتظار أوامر تشغيل. هذا يرفع متطلبات البرمجيات والتوافق مع معايير IEEE 2800، ويجعل اختيار العاكس قراراً تنظيمياً وليس تجارياً فحسب؛ التفاصيل في [قسم العاكسات](/tech/inverters) و[التخزين](/tech/battery-storage).
أما الهيدروجين الأخضر فيبقى في مرحلة الدعم: هدف الاتحاد الأوروبي 40 غيغاواط من المحللات الكهربائية بحلول 2030، مع دعم من البنك الأوروبي للهيدروجين عند حدود 0.37–0.48 يورو/كغ في المزاد الأول، لكن تكلفة الإنتاج الفعلية ما زالت 4–6 دولارات/كغ مقابل هدف 2 دولار. عملياً، المشاريع التي تُغلق استثمارياً في 2025 هي تلك المرتبطة بطلب صناعي مباشر (أسمدة، تكرير، صلب) وبتوافر كهرباء متجددة بعقود ثابتة.
الأرقام والخلاصة: كيف تُبنى قرارات 2025؟
وفق IRENA، بلغ المتوسط العالمي المرجح لتكلفة الكهرباء من الطاقة الشمسية على نطاق المرافق 0.044 دولار/كيلوواط ساعة في 2023، وقد وصلت عروض 2024–2025 في الخليج وتشيلي والبرازيل إلى 1.3–2.5 سنت/كيلوواط ساعة. لكن هذه الأرقام لا تعكس التكلفة الكاملة: إضافة تخزين أربع ساعات ترفع الكلفة المعيارية بنحو 30–50%، والتقييد (Curtailment) في شبكات ضعيفة قد يخفض الإنتاج القابل للبيع بنسبة 5–15% سنوياً، وهي عوامل تتطلب نمذجة مالية دقيقة قبل التوقيع.
الخلاصة التنظيمية والتقنية لـ2025 واضحة: السياسات لم تعد تتنافس على حجم الدعم بل على سرعة التصاريح وجودة الشبكة وقواعد المحتوى المحلي، والتقنيات لم تعد تتنافس على الكفاءة فقط بل على الاستقرار والمطابقة لشروط الشبكة. المشروع الناجح في 2025 هو الذي يجمع وحدة TOPCon عالية الإنتاجية في الحرارة، وعاكساً قادراً على تكوين الشبكة، وتخزيناً بأسعار ما بعد الهبوط، وعقداً طويل الأجل — لا أرخص لوح في السوق. للاستفسار عن تصميم هذه الحزم، يمكن التواصل مع فريقنا عبر [صفحة الاتصال](/contact).