News & Updates
Latest from DLXN Energy
锂电制造商与传统铅酸电池:能源存储的范式转移

市场格局剧变:锂电份额的历史性超越
2024年,全球新增储能装机里,锂电池占比第一次突破90%。铅酸电池的份额萎缩至历史最低点。
2023年全球锂电池出货量已达1,200GWh,其中储能领域贡献超过200GWh,同比增长率高达65%。
铅酸这边,市场虽仍保有约500亿美元的规模,但年增长率已放缓至3%以下,且主要依赖汽车启动电池与备用电源等存量市场。
格局变化的推手是成本。
过去十年间,锂离子电池组的平均价格从2013年的约700美元/kWh降至2024年的约110美元/kWh,降幅超过84%。彭博新能源财经预测,到2026年这一数字将跌破100美元/kWh大关。
当锂电池的初始购置成本与铅酸电池的价差缩小至1.5倍以内时,其更长的循环寿命与更高的能量密度便构成了压倒性的综合优势。在应用场景的拓展上,锂电池已从消费电子、电动汽车等传统领地,大举进入电网调频、工商业峰谷套利、户用光储一体化等新兴领域。
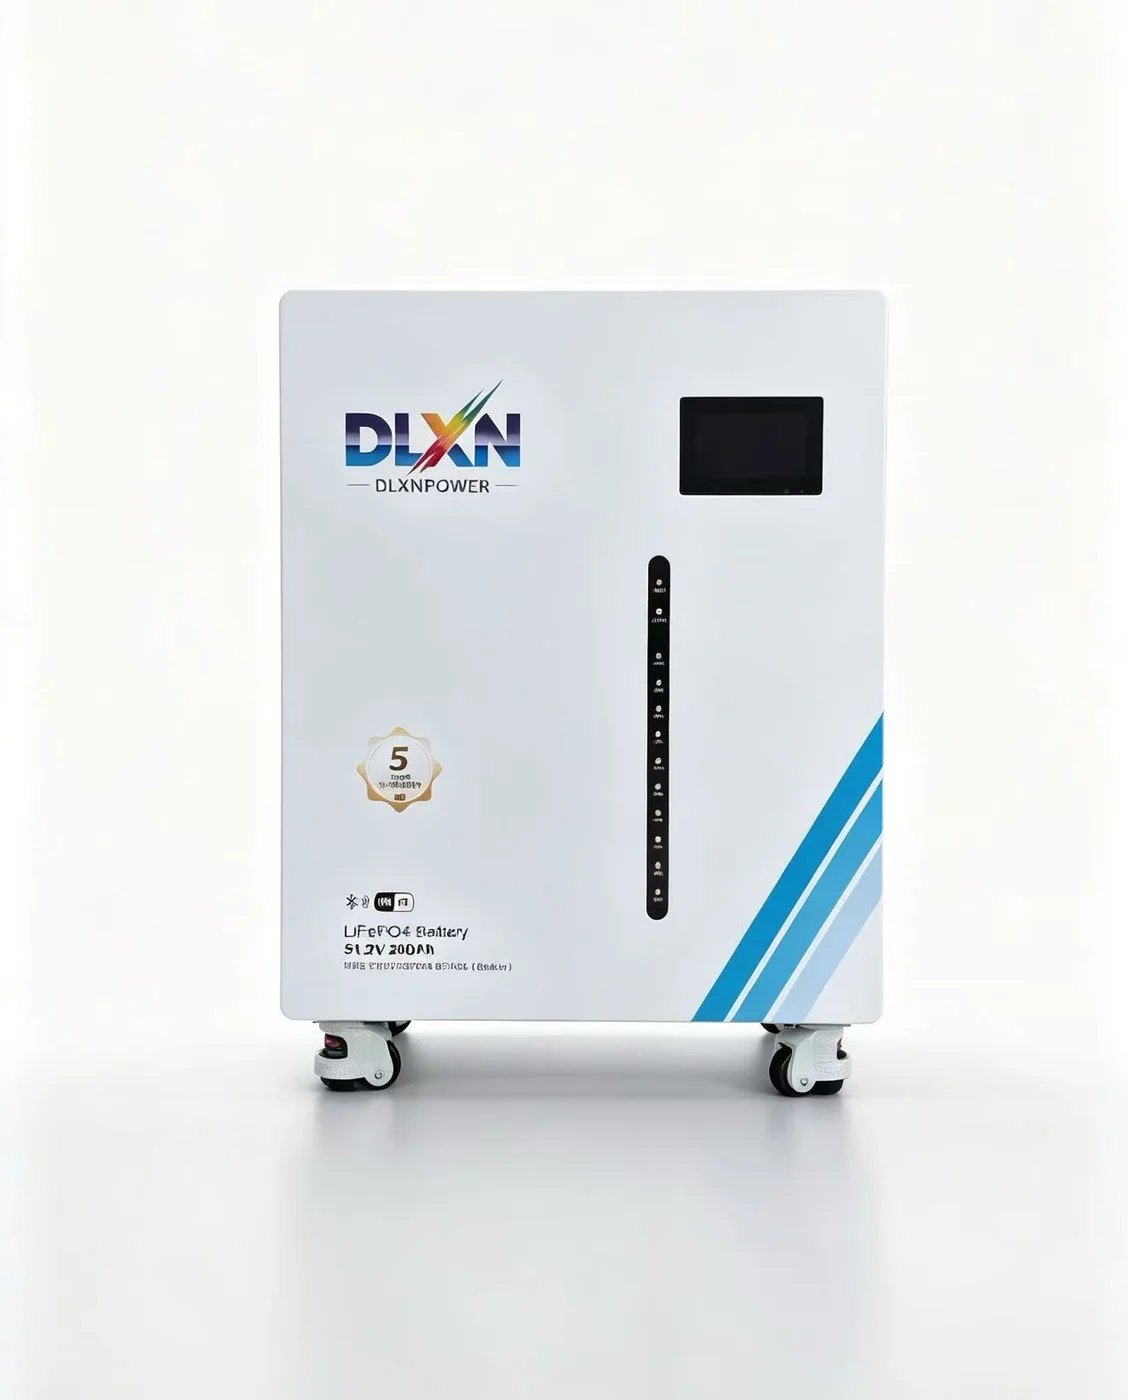
DLXN能源的锂电池产品线显示,当前主流的磷酸铁锂储能系统循环寿命已达6,000次以上,而铅酸电池通常在300-500次循环后便面临容量衰减至80%以下的窘境。这一数量级的差距,使得“一次采购、十年使用”成为锂电池的标配承诺。
技术参数对决:能量密度与效率的碾压
先看最核心的能量密度。
锂离子电池(以磷酸铁锂为例)的质量能量密度普遍在160-200Wh/kg之间,而铅酸电池仅为30-50Wh/kg,差距高达4-6倍。这意味着在同等储能容量需求下,锂电池系统的占地面积与承重需求仅为铅酸方案的1/3至1/5。对于寸土寸金的城市工商业储能项目而言,这一优势直接转化为可量化的场地租金节省。
充放电效率方面,锂电池的往返效率(Round-trip Efficiency)通常可达92%-95%,而铅酸电池仅在75%-85%之间。
以一个10MWh的工商业储能电站为例,假设每日进行一次完整充放电循环,锂电池方案每年可减少约300MWh的电量损耗。按0.8元/kWh的峰谷价差计算,单此一项每年即可节省24万元电费。此外,锂电池支持1C甚至2C以上的高倍率充放电,而铅酸电池的推荐放电倍率通常不超过0.25C,这直接限制了它在需响应电网调频指令等瞬时功率需求场景中的应用能力。
温度适应性也是锂电池的优势领域。优质磷酸铁锂电池可在-20℃至55℃的宽温域内稳定工作,而铅酸电池在低温环境下容量衰减严重,0℃时实际可用容量仅为标称值的60%-70%。在北方地区的冬季应用中,这一差异意味着锂电池系统无需额外加热装置即可正常运转,进一步降低了辅助能耗与运维复杂度。
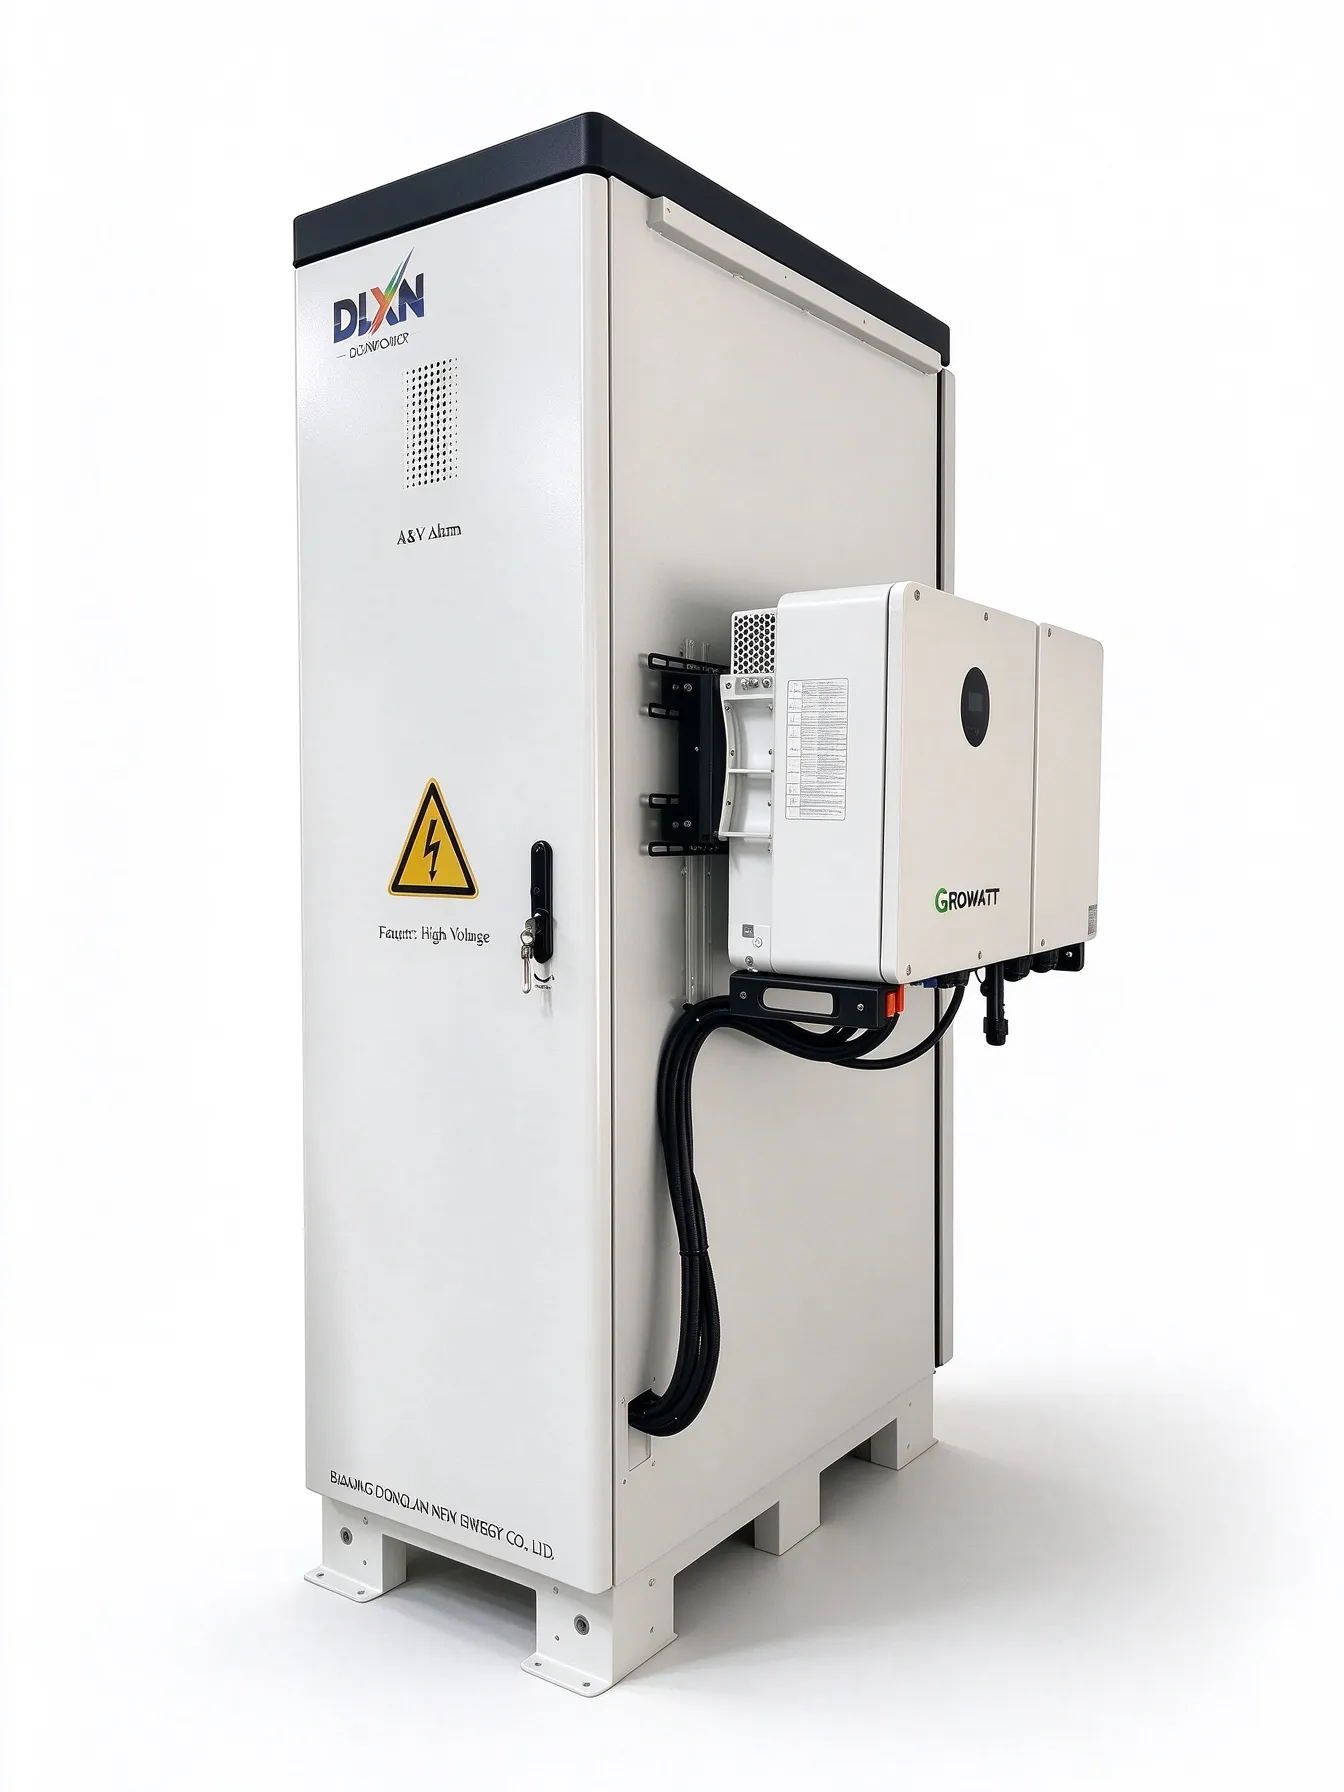
DLXN能源的储能逆变器技术已针对锂电池特性优化了充放电管理算法,使系统综合效率提升3-5个百分点。
全生命周期成本:铅酸的隐性陷阱
只看初始采购单价,铅酸确实便宜。
铅酸电池约0.4-0.6元/Wh,磷酸铁锂约0.6-0.9元/Wh。但这种表面价差掩盖了巨大的隐性成本。全生命周期度电成本(LCOS)是更科学的衡量标尺:按10年运营期、每日一次循环计算,锂电池的LCOS约为0.35-0.45元/kWh,而铅酸电池则高达0.65-0.85元/kWh,几乎是前者的两倍。
差距主要源于循环寿命的悬殊。铅酸电池在深放电(DOD 80%)条件下循环寿命仅约400次,这意味着10年运营期内至少需要更换3-4组电池;而锂电池在同样条件下可循环6,000次以上,10年内无需更换。
以100kWh的户用储能系统为例,铅酸方案10年总拥有成本(含电池更换、人工、停机损失)约为8.6万元,而锂电池方案仅为5.2万元,节省幅度达40%。
维护是另一笔账。铅酸电池需要定期检查电解液液位、进行均衡充电、清洁端子氧化物等,年均维护工时约为锂电池的5倍。更关键的是,铅酸电池在放电过程中会产生氢气,要求安装场所具备通风防爆条件;而磷酸铁锂电池的电解液为固态晶体结构,热失控风险极低,可通过了UL9540A等严苛安全测试。DLXN能源的太阳能组件与储能系统在项目设计阶段便提供完整的成本对比报告,帮助客户基于真实数据做出决策。
安全与环保:从“隐患”到“合规”的跨越
安全是储能选型中不可妥协的红线。
传统铅酸电池在过充时会产生大量氢气和氧气,存在爆炸风险;而锂电池(尤其是磷酸铁锂体系)的热失控起始温度高达270℃以上,远高于三元锂电池的150℃,且不会释放氧气助燃,安全性显著优于后者。2024年国家市场监管总局发布的新版《电能存储系统用锂蓄电池和电池组安全要求》强制性国标,进一步规范了锂电池的针刺、挤压、过充等极端工况测试标准。
环保维度上,铅酸电池的“污染遗产”已经成为行业包袱。
中国每年产生约500万吨废旧铅酸电池,虽然正规回收率已达90%,但仍有大量废液、废渣流入非正规渠道,造成土壤与地下水污染。相比之下,磷酸铁锂电池不含铅、镉、汞等重金属,正极材料为无毒的铁磷化合物,退役后可通过湿法冶金工艺回收锂、磷、铁等资源,回收率已超过95%。
环保优势正在转化为政策红利。欧盟《新电池法》已于2024年2月正式生效,要求电池产品必须披露碳足迹并满足回收材料最低占比要求。在这一法规框架下,锂电池制造商通过绿电生产与回收,可将碳足迹降至铅酸电池的1/3以下,从而获得进入欧洲市场的“绿色通行证”。DLXN能源的光伏车棚与储能一体化方案已率先采用可追溯的低碳锂电供应链,满足最严苛的ESG审核标准。
应用场景分化:各得其所的理性选择
锂电池并非在所有场合都赢。
在短时备电场景(如UPS不间断电源、应急照明),铅酸电池凭借其成熟的技术与极低的初始成本,仍是许多中小企业的务实之选。此外,在极端低温(-40℃以下)的军事与航空航天应用中,铅酸电池的低温适应性反而优于部分锂电体系。
但在可再生能源并网、电网辅助服务、工商业峰谷套利、户用光储等核心增量市场,锂电池已成为绝对主流。
以中国为例,2024年上半年新增投运的新型储能项目中,锂电池占比达97.4%,其中磷酸铁锂路线占据绝对主导。国家能源局数据显示,仅2024年一季度,全国新型储能装机规模即新增5.2GW/11.6GWh,同比增长超200%,这些项目几乎全部采用锂电方案。
所以选型策略不该是简单的“以锂代铅”,而是基于具体场景做技术经济性测算。例如,对于日均循环次数少于0.5次的备用电源,铅酸电池的性价比仍可接受;但对于每日一次以上循环的套利型储能,锂电池的循环寿命优势将带来数倍的回报率差异。DLXN能源的技术中心提供免费的选型咨询与投资收益模拟工具,帮助用户在两种技术路线之间做出精准决策。
未来趋势:钠电崛起与回收
2025年之后,锂电池要面对的不只是铅酸。
钠离子电池作为锂电的“平替”方案,其原材料成本较锂低40%以上,且低温性能更优(-20℃下容量保持率超90%),正在储能领域快速渗透。2024年,宁德时代、中科海钠等企业已实现钠电池的GWh级量产,预计2025年钠电池成本将降至0.3元/Wh以下,对磷酸铁锂形成直接竞争。
回收产业同时进入爆发期。
据国际能源署预测,到2030年全球退役锂电池将达200万吨,回收市场规模将突破1,500亿元。目前,湿法回收工艺的锂回收率已达95%以上,干法破碎-分选工艺的成本优势也在快速显现。头部企业如格林美、邦普循环已建立“电池-材料-电池”的回收体系,使锂电池的“矿产属性”逐渐弱化,循环经济属性日益凸显。
DLXN能源在这条线上也有布局。其太阳能向日葵系统已集成智能BMS电池管理系统,可兼容磷酸铁锂、钠离子等多种电化学体系,为客户的未来技术升级预留了充分弹性。同时,公司正与国内头部回收企业合作,建立“销售-回收-再生”的服务网络,确保每一块退役电池都能进入合规的再生渠道。
结论:锂电主导,铅酸退守
把技术性能、经济性、安全性与环保合规性四个维度放在一起看,锂电池已在绝大多数储能应用场景中确立了不可逆转的主导地位。
2025年将是全球储能市场突破100GWh的关键年份,锂电池制造商将凭借规模效应与技术创新持续拉大与铅酸电池的差距。DLXN能源的项目案例库展示了超过200个成功落地的锂电储能项目,从5kWh户用系统到100MWh电网侧电站,为各类需求提供可复制的标杆经验。
铅酸电池并未完全退出历史舞台,但其角色正从“主力军”退化为“补位者”。
在未来的能源版图中,锂电池将主导主流的储能市场,而铅酸电池仅存于少数利基场景。这场技术迭代不只是产品层面的替代,更意味着能源基础设施的思路换了:从“一次性消耗”到“循环利用”,从“被动备电”到“主动管理”。
相关产品
与本文主题匹配的在售机型,可直接查看规格并询价。