News & Updates
Latest from DLXN Energy
2025年光伏技术路线图:TOPCon之后,谁在接管行业?

效率竞赛:27%量产效率成为新分水岭
2025年一季度,n型TOPCon电池平均量产效率已达26.1%。
这是中国光伏行业协会(CPIA)《中国光伏产业发展路线图》里的数字。2022年还停留在24.5%左右,三年提升了近2.6个百分点。头部企业走得更快:晶科的实验室效率达到27.1%,天合光能达到27.4%。
效率提升的直接推手是Poly-finger、激光辅助烧结(LECO)以及0BB(无主栅)技术的规模化导入。以0BB为例,该技术通过取消主栅线,将银浆耗量从每瓦12mg降至7mg以下,同时缩短载流子传输路径。银浆是电池非硅成本里最硬的一块,这一步直接决定了TOPCon还能不能继续降价。
据国际能源署IEA的《Solar PV Tracker》报告,2025年全球n型组件出货占比将首次超过75%,其中TOPCon占绝对主导。
真正的悬念在于:TOPCon之后是什么?
行业普遍认为,2025年是HJT与BC技术的成本拐点年。华晟新能源的HJT组件量产效率已达25.5%,其异质结+铜电镀方案将金属化成本压缩至0.05元/W以内。隆基绿能的BC技术则在分布式市场持续渗透,其HPBC 2.0组件效率突破26.5%,在同等面积下比TOPCon多发电3-5%。
钙钛矿叠层:从实验室到中试线的惊险一跃
晶硅电池的效率天花板是29.4%(肖克利-奎伊瑟极限)。
钙钛矿/晶硅叠层把这个上限推高到了43%。
2025年初,协鑫光电的1m×2m钙钛矿组件通过TÜV认证,效率达到22.7%;极电光能则宣布其叠层电池稳态效率突破30.1%,并计划在2025年底建成150MW中试线。美国国家可再生能源实验室NREL的冠军电池效率表显示,截至2025年1月,钙钛矿/硅叠层电池的最高认证效率为34.6%,由隆基绿能在2024年6月创造。中试线的意义不在于产能数字,而在于把实验室的小面积结果放大到1m×2m的整片上,涂布均匀性、激光划线和封装工艺都要在这个尺寸上重新验证一遍,任何一环掉链子,效率就会从30%掉回20%出头。
产业化面临的挑战依然严峻:铅毒性、湿热老化(85℃/85%RH下1000小时衰减超过10%)、以及大面积涂布的均匀性问题。
2025年出现了两个积极信号。
第一,稳定性认证标准从IEC 61215扩展至IEC 63209-2(针对叠层组件的加严测试),头部企业已按新标准送样。
第二,丁基胶+POE封装方案将钙钛矿组件的预期寿命从5年提升至15年以上。
按当前中试线的推进节奏,到2026年底,钙钛矿叠层组件有望实现GW级出货,度电成本(LCOE)降至0.25元/kWh以下。
储能耦合:光伏从发电设备到能源系统
2025年,光储一体化的度电成本优势开始显现。
根据彭博新能源财经BNEF的报告,中国光伏+储能项目的平准化度电成本已降至0.38元/kWh,低于燃煤基准价0.42元/kWh。这一变化背后的技术驱动是储能电芯成本的持续下探。2025年2月,磷酸铁锂电芯价格已跌至0.32元/Wh,较2023年初下降55%。
与此同时,高压级联、构网型储能等新技术开始大规模应用。国家电网在青海的共享储能项目中,构网型储能占比已达40%,其虚拟同步机响应时间小于50ms,有效支撑了高比例光伏接入下的电网频率稳定。
对于分布式用户而言,经济性同样在2025年迎来转折点。以广东为例,工商业峰谷价差已拉大至1.2元/kWh,配储2小时的工商业储能项目IRR(内部收益率)普遍超过12%。
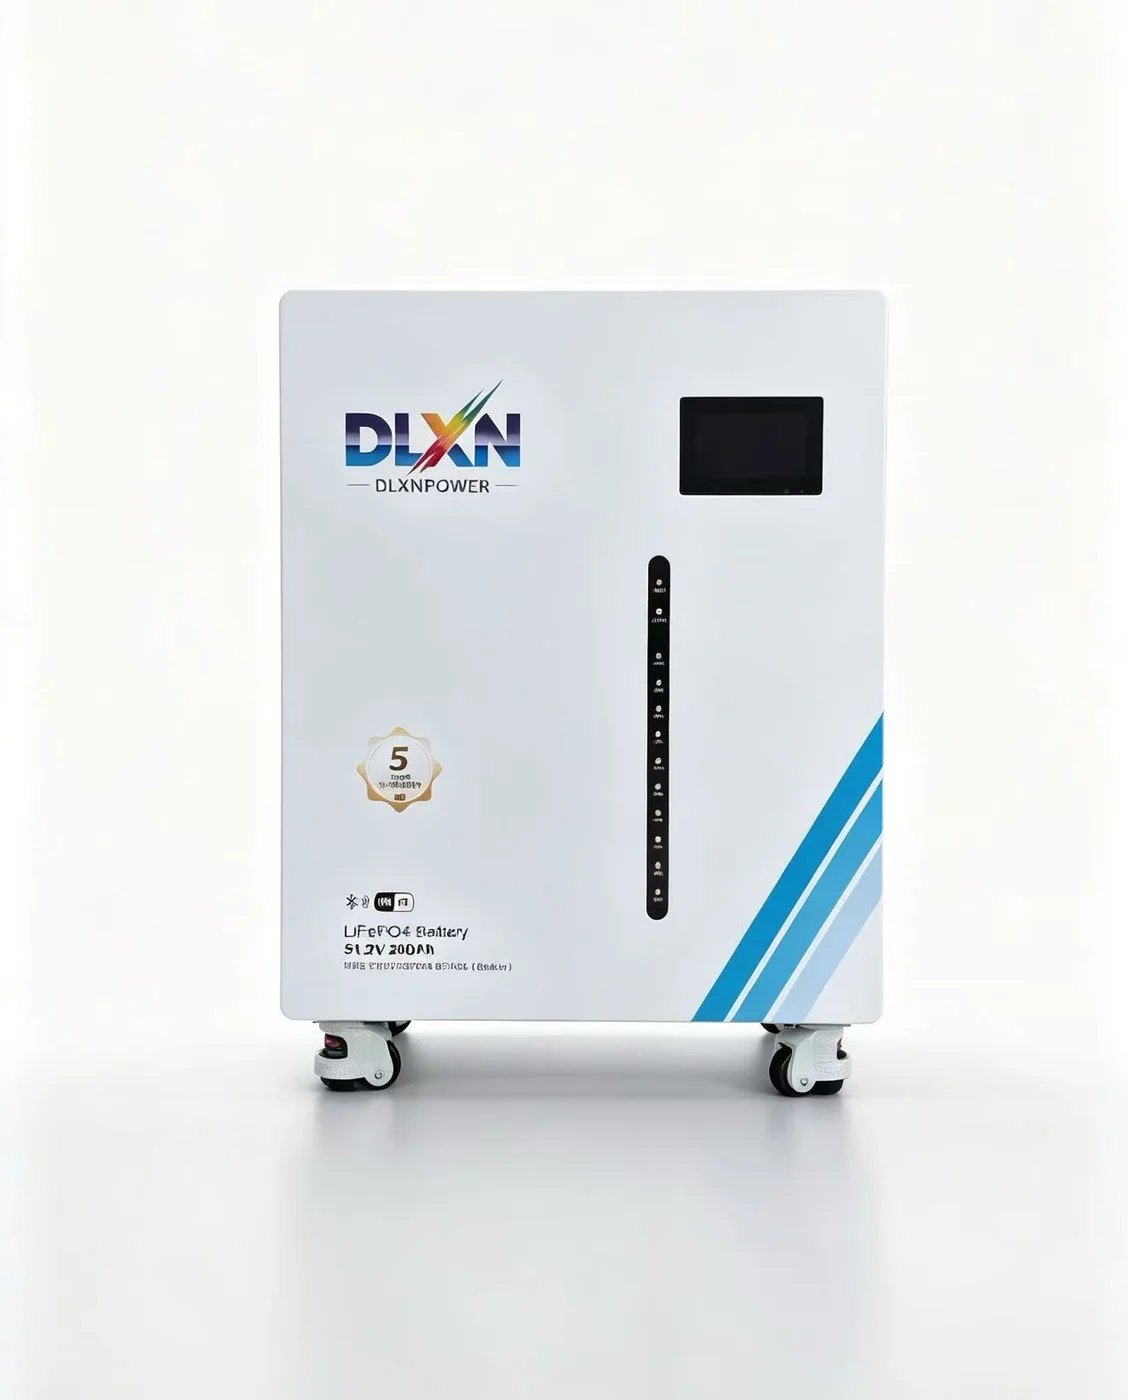
DLXN的工商业储能系统采用液冷+智能温控方案,循环寿命超过8000次,系统效率达到91.5%,配合光伏发电可实现95%以上的自发自用比例。
智能化运维:AI让光伏电站自我优化
截至2024年底,全国光伏电站平均利用小时数为1215小时。
但中国电力企业联合会的统计里有个刺眼的差距:TOP10%的电站与BOTTOM10%的电站之间高达400小时,这主要来自运维质量。华为智能光伏、阳光电源等企业推出的AI运维平台,通过无人机巡检+红外热成像+IV曲线诊断,能够将故障定位精度提升至组串级别。
以一个100MW电站为例,引入AI运维后,PR值(性能比)从82%提升至87.5%,等效多发电量约550万kWh/年,对应增收约300万元。
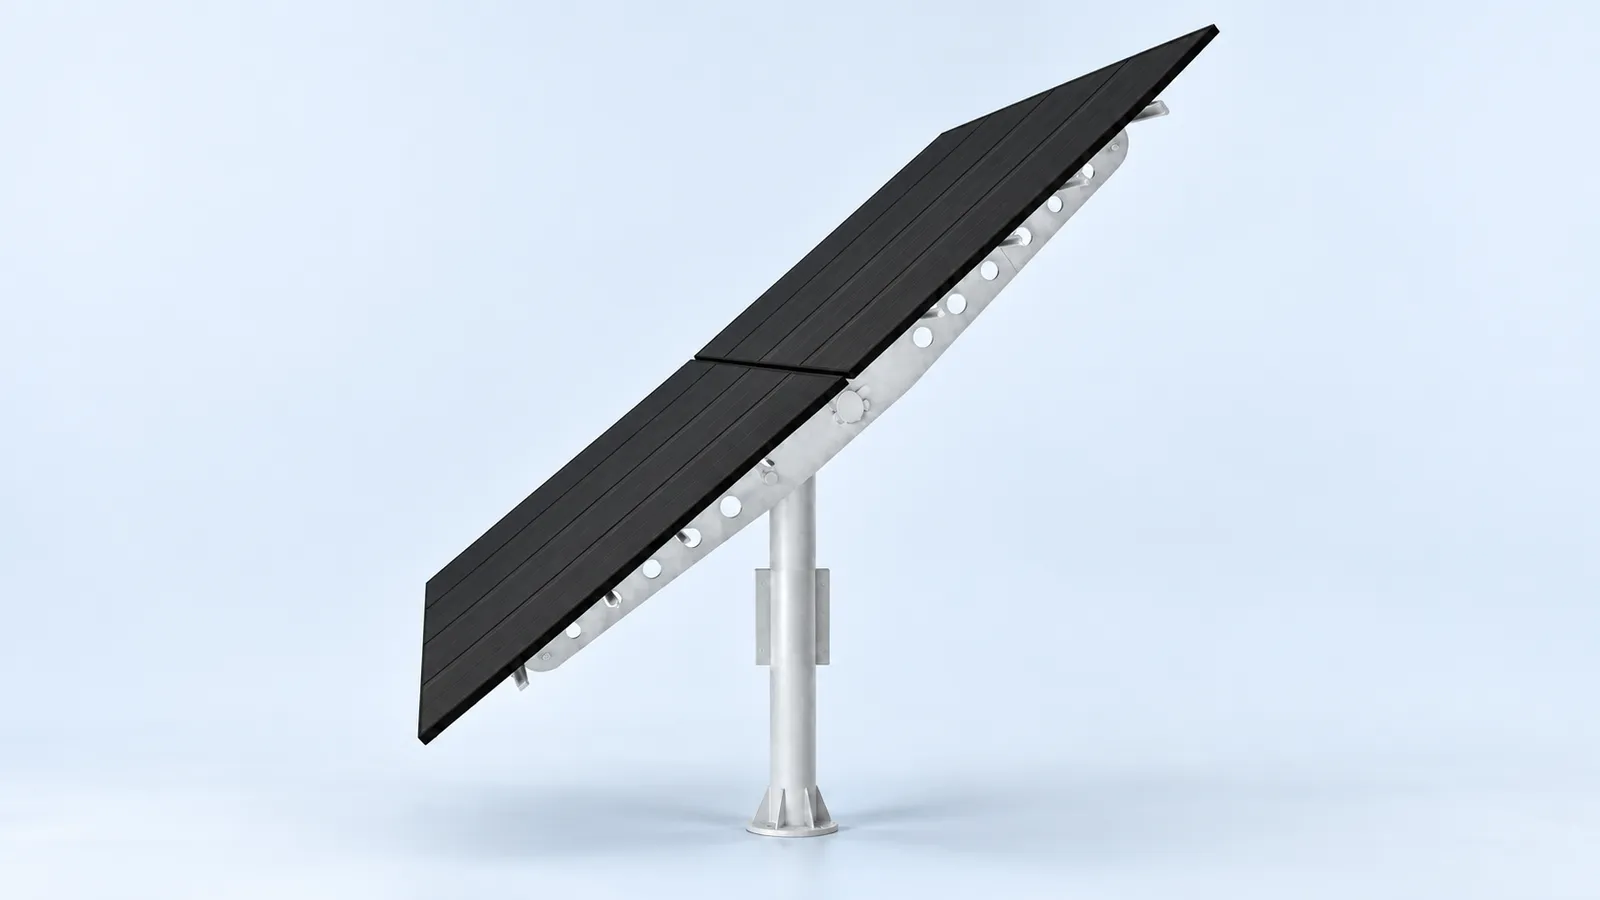
户用和中小型工商业项目的智能运维也在快速普及。DLXN推出的光伏向日葵跟踪系统内置双轴跟踪算法,可根据实时辐照数据和云层预测调整倾角,相比固定支架提升发电量25%-35%。该系统还支持远程OTA升级,用户可通过手机App实时查看每块组件的发电状态,故障告警响应时间缩短至15分钟以内。
政策与市场:技术竞赛背后的产业逻辑
2025年1月,国家发改委、国家能源局联合发布《关于深化新能源上网电价市场化改革的通知》,明确新能源项目全面进入电力现货市场,光伏电价从保量保价转向竞价上网。
这一政策直接倒逼企业通过技术升级降低度电成本。
与此同时,工信部等部门正在修订《光伏制造行业规范条件》,拟将新建TOPCon电池效率门槛从24.5%提升至26%,并强制要求新建产能配备不低于20%的储能设施。这一政策若落地,预计将淘汰约30%的落后产能,行业集中度提升。
国际市场方面,2025年欧盟《净零工业法案》正式实施,要求2025年欧洲本土光伏制造产能达到30GW。尽管短期内难以撼动中国企业的成本优势(中国组件制造成本仍比欧洲低40%以上),但技术授权和海外建厂正成为中国光伏企业的新选择。据CPIA统计,截至2025年3月,中国企业在中东、东南亚规划的光伏产能已超过50GW。
结论:技术路线未定,但方向已明
2025年的光伏技术竞争,表面上是效率数字的比拼,实质上是单位发电成本和系统可靠性的综合较量。
TOPCon在3-5年内仍是主流,但HJT、BC、钙钛矿叠层等技术的产业化窗口正在收窄。谁能率先将实验室效率转化为量产良率,谁就能在下半场的洗牌中胜出。
对于投资者和业主而言,选择组件时不应只看初始效率,更要关注25年生命周期内的衰减率、温度系数和质保条款。例如,DLXN的n型TOPCon组件提供30年线性质保,首年衰减≤1%,之后每年衰减≤0.4%,30年末功率不低于87.4%,这比行业平均水平高出2-3个百分点。
2025年只是新一轮长跑的起点。
当钙钛矿叠层真正实现GW级量产,当光储系统成为电网的常规电源,这个行业会进入另一个维度。
相关产品
与本文主题匹配的在售机型,可直接查看规格并询价。