一、装机冲上450GW,逆变器需求被重新定价
IEA《可再生能源2024》报告显示,2024年全球光伏新增装机约452GW,同比增长近三成。国家能源局数据更直接:中国2024年新增光伏装机277.57GW,占全球六成以上。逆变器出货节奏与装机高度同步,Wood Mackenzie统计2024年全球光伏逆变器出货量突破400GW,创历史新高。
容易被忽略的变量是存量替换。逆变器设计寿命通常10–15年,2010–2015年投运的那批集中式机型正陆续进入更换周期,欧洲、日本、澳洲的老电站贡献了稳定的替换需求。这部分订单对单瓦价格不敏感,却对电网兼容性、故障率和备件供应极为挑剔。
BloombergNEF估算,2024年全球逆变器市场规模约180亿美元,其中并网逆变器约占七成,储能变流器(PCS)与混合型逆变器合计贡献剩余部分,且后两者增速明显快于大盘。想了解不同拓扑的适配场景,可参考[逆变器技术专题](/tech/inverters)。
二、组串式全面替代集中式,1500V+320kW成标配
中国光伏行业协会(CPIA)数据显示,2024年全球组串式逆变器市场份额已超过70%。逻辑很直接:MPPT路数多、单机故障影响面小、1500V系统降低线损,且能适配210/182大尺寸组件的高电流输出。
组件端的变化倒逼逆变器升级。TOPCon组件工作电流普遍冲到18–20A,双面双玻高配版甚至接近30A,逆变器必须支持20A/30A单路输入。320kW、330kW、350kW三款机型成为地面电站主力,阳光电源SG350HX、华为SUN2000-330KTL、上能电气320kW机型是典型代表,最大效率普遍做到99.0%以上。
集中式并未消失,而是退守到"沙戈荒"大基地、水面光伏、大型跟踪支架阵列等场景。这类项目单体容量大、地形平坦,集中式方案在初始投资和集中运维上仍有优势。组件与逆变器的电流匹配细节,可对照[光伏组件选型页](/products/solar-panels)的参数表核算。
三、储能PCS与光储一体机:增速最快的赛道
CNESA中关村储能产业技术联盟数据,2024年中国新型储能新增装机43.7GW/109.8GWh,同比增长超过100%。PCS占储能系统成本约10–15%,是仅次于电芯的第二大成本项,市场空间被迅速打开。
需求分成两条线。一条是大型地面电站配储与独立储能电站,单机功率向1.725MW、2.5MW、5MW集中式PCS演进,要求具备一次调频、无功支撑和宽电压穿越能力。另一条是户用与工商业光储一体机,5–15kW机型在德国、意大利、南非、巴基斯坦、东南亚卖得最好,核心卖点是并离网切换时间压到20ms以内,配合峰谷套利。
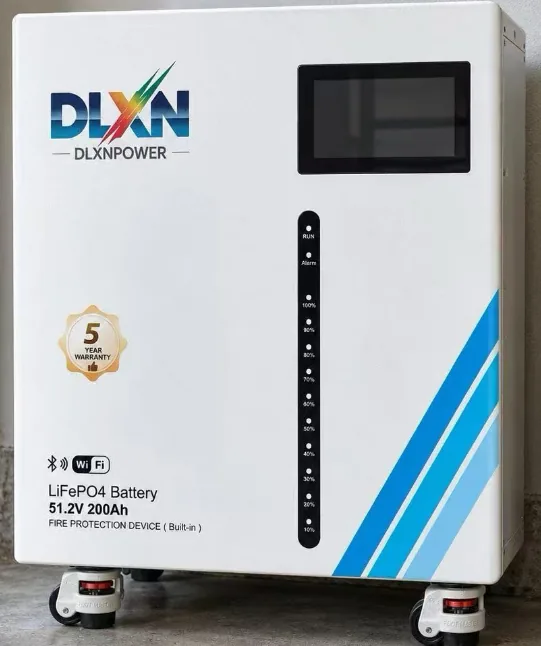
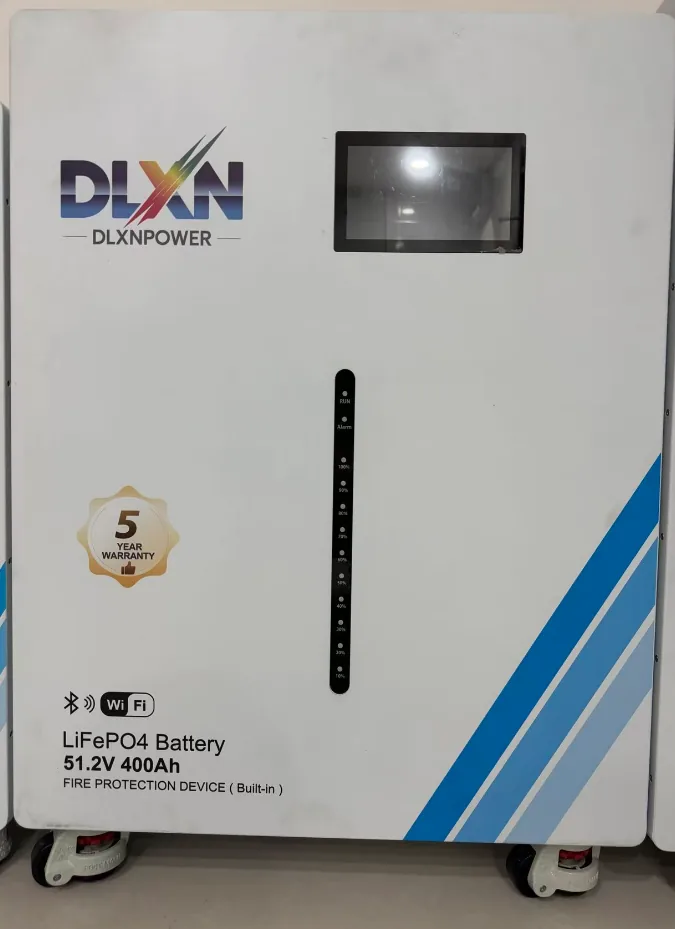
工商业场景的经济性已经跑通。浙江、广东多地峰谷价差超过0.9元/kWh,一套100kW/215kWh光储系统在良好负荷曲线下6–7年可回本。储能侧的电芯与电池管理选型,可参考[锂电池产品线](/products/lithium-battery)与[储能技术专栏](/tech/battery-storage)。
四、SiC与拓扑升级:效率、功率密度与成本的博弈
碳化硅(SiC)MOSFET正在从高端机型往下渗透。相比传统IGBT方案,SiC能把320kW机型的体积压缩约30%,峰值效率推到99.2%,开关损耗显著下降。不过2024年SiC器件价格仍是同规格IGBT的2–3倍,只有高功率密度、高价值的海外机型才划算。
价格战的烈度不容低估。国内组串式逆变器均价从2022年的约0.15元/W跌到2024年的0.09–0.10元/W,海外市场约0.06–0.08美元/W。阳光电源2024年逆变器业务毛利率仍维持在35%左右,靠的是海外收入占比过半和储能业务拉动,多数二线厂商毛利率则在15–20%区间挣扎。
技术迭代的方向已经清晰:更高开关频率、更低损耗的拓扑(如三电平ANPC)、智能IV曲线诊断、AFCI电弧保护、组件级快速关断。这些不是噱头,美国NEC 2023已强制要求屋顶光伏配置快速关断装置。
五、构网型逆变器:从"跟随电网"到"支撑电网"
新能源渗透率越过临界点后,弱电网、宽频振荡、电压支撑不足成为现实问题。构网型(Grid-Forming)逆变器通过虚拟同步机控制,具备惯量支撑、黑启动和电压源特性,正在成为新增项目的技术门槛。
中国走在前列。2024年新疆、西藏、内蒙古多个构网型储能与光伏项目投运,国家电网、南方电网相继发布构网型技术规范。国际标准层面,IEEE 2800-2022和澳洲AEMO的GPS要求,已经把"电网支撑能力"写进并网准入条件。
对开发商而言,这意味着逆变器选型不能再只看效率和价格。是否支持无功调压、是否通过高低电压穿越测试、是否具备一次调频接口,直接决定项目能否拿到并网许可。
六、格局与出海:中国厂商拿走全球七成份额
Wood Mackenzie 2023年全球逆变器出货排名中,华为、阳光电源、锦浪、古瑞瓦特、固德威位居前五,前五家中国企业合计拿下全球约65–70%的份额。2024年中国逆变器出口额约85亿美元,欧洲、亚太、中东是三大去向。
市场结构正在迁移。欧洲在2023–2024年经历渠道库存高企,出货增速放缓;中东的沙特、阿联酋,以及拉美、印度、中亚成为新增长极。美国市场受IRA与关税双重影响,中国厂商多通过东南亚、墨西哥产能布局规避风险。
对采购方来说,供应商的本地化服务能力、备件周转周期、并网认证完整性,往往比标称效率的0.2个百分点差距更重要。规模化项目的实证案例可查看[项目案例库](/projects)。
实用建议:选型清单
第一,严格对齐组件电流。核对组件的Isc与工作电流,确认逆变器单路最大输入电流留有余量,避免高辐照时段限流削峰。
第二,容配比按1.2–1.4设计,但要核算逆变器的过载能力与降额曲线,别只看标称额定功率。
第三,把AFCI、快速关断、IV扫描诊断列为硬性要求,尤其屋顶与工商业项目,这是安全与运维成本的长期分水岭。
第四,质保至少10年并预留延保至20–25年的选项,同时确认本地备件仓位置。
第五,认证要齐全:国内CQC、欧洲EN 50549、美国UL 1741 SB、澳洲AS/NZS 4777.2,缺一项都可能导致并网卡壳。
最后一句实在话:别拿单瓦价格做决策。按25年全生命周期度电成本(LCOE)测算,效率差1%、故障率高0.5%,折算下来的发电损失远超那几分钱的采购差价。