News & Updates
Latest from DLXN Energy
建筑光伏一体化效率突破:从"能用"到"好用"的产业拐点

效率竞赛:晶硅与薄膜的正面交锋
2025年第一季度,采用TOPCon技术的BIPV组件量产平均效率已达22.8%,2022年这个数字是19.6%。
3.2个百分点,走了三年。
中国光伏行业协会(CPIA)2025年第一季度报告给出的这组数据背后,是钝化接触技术从实验室到产线的快速迁移,头部企业的PERC产线改造周期已压缩至6个月以内。改造周期这件事,比效率数字更能说明产线的灵活性:一条老线能不能在半年内切到TOPCon,决定了厂商敢不敢接建筑项目的定制单,而这类订单批量小、颜色和尺寸都不标准,排产一乱就赔钱。
薄膜路线同样不甘示弱。碲化镉(CdTe)薄膜组件在建筑幕墙场景的转换效率稳定在17.5%左右,虽然绝对值不及晶硅,但其弱光响应和温度系数优势在垂直安装场景中可弥补效率差距。
美国国家可再生能源实验室(NREL)的对比测试表明,在建筑东、西立面安装条件下,CdTe组件年发电量仅比晶硅TOPCon低8%-12%,远小于标准测试条件下的差距。垂直面上,效率表上的排序会被改写,这也是BIPV技术资料里反复强调安装朝向的原因。
国际能源署(IEA)光伏电力系统计划(PVPS)2025年报告指出,BIPV系统平准化度电成本(LCOE)已降至0.28-0.35元/kWh,在电力市场化交易推进较快的省份,这一成本水平已具备与工商业目录电价竞争的能力。
成本曲线:每瓦成本跌破2元关口
效率是分子,成本是分母。
CPIA数据显示,2025年第一季度BIPV组件平均售价为1.85元/W,首次跌破2元关口,较2022年同期下降41%。这一降幅远超普通地面电站组件,核心原因在于BIPV组件省去了传统光伏的边框、背板和部分封装材料,建筑构件本身就是组件的一部分。安装成本的结构性下降同样关键。
中国建筑科学研究院2024年发布的《建筑光伏一体化技术白皮书》显示,BIPV系统安装成本中,建筑结构适配费用占比从2022年的35%降至2024年的22%,标准化连接件和预制化模块的推广功不可没。以一座2万平米的办公楼为例,采用BIPV方案较光伏加建筑分离方案可节省幕墙材料成本约180元/平米。
回收期跟着往下走。
以长三角地区为例,DLXN能源的分布式解决方案显示,BIPV项目动态回收期已从2022年的9.8年缩短至6.5年,内部收益率(IRR)提升至9.8%。对持有型商业物业来说,这个收益率已经高过多数传统物业改造项目,决策问题也就从要不要做示范,变成排进哪一年的资本开支。
技术路线分化:彩色组件与透光组件的市场博弈
效率突破并非单一路线的胜利。建筑美学需求催生了彩色BIPV组件和透光组件的细分市场。
采用彩色釉料技术的组件效率损失已控制在3%-5%以内,而三年前这一损失高达8%-10%。德国弗劳恩霍夫太阳能系统研究所(ISE)的测试数据表明,深灰色釉面组件的效率可达20.1%,接近标准组件的92%。
透光组件:从12.3%到15.8%
透光组件的效率提升更具戏剧性。通过调整电池片间距和采用减反射镀膜,40%透光率组件的效率从2022年的12.3%提升至2025年的15.8%,提升了3.5个百分点。这意味着采光顶和玻璃幕墙场景的发电收益增加了近三成,而建筑采光需求几乎不受影响。
跟踪支架:绕开建材化组件的效率天花板
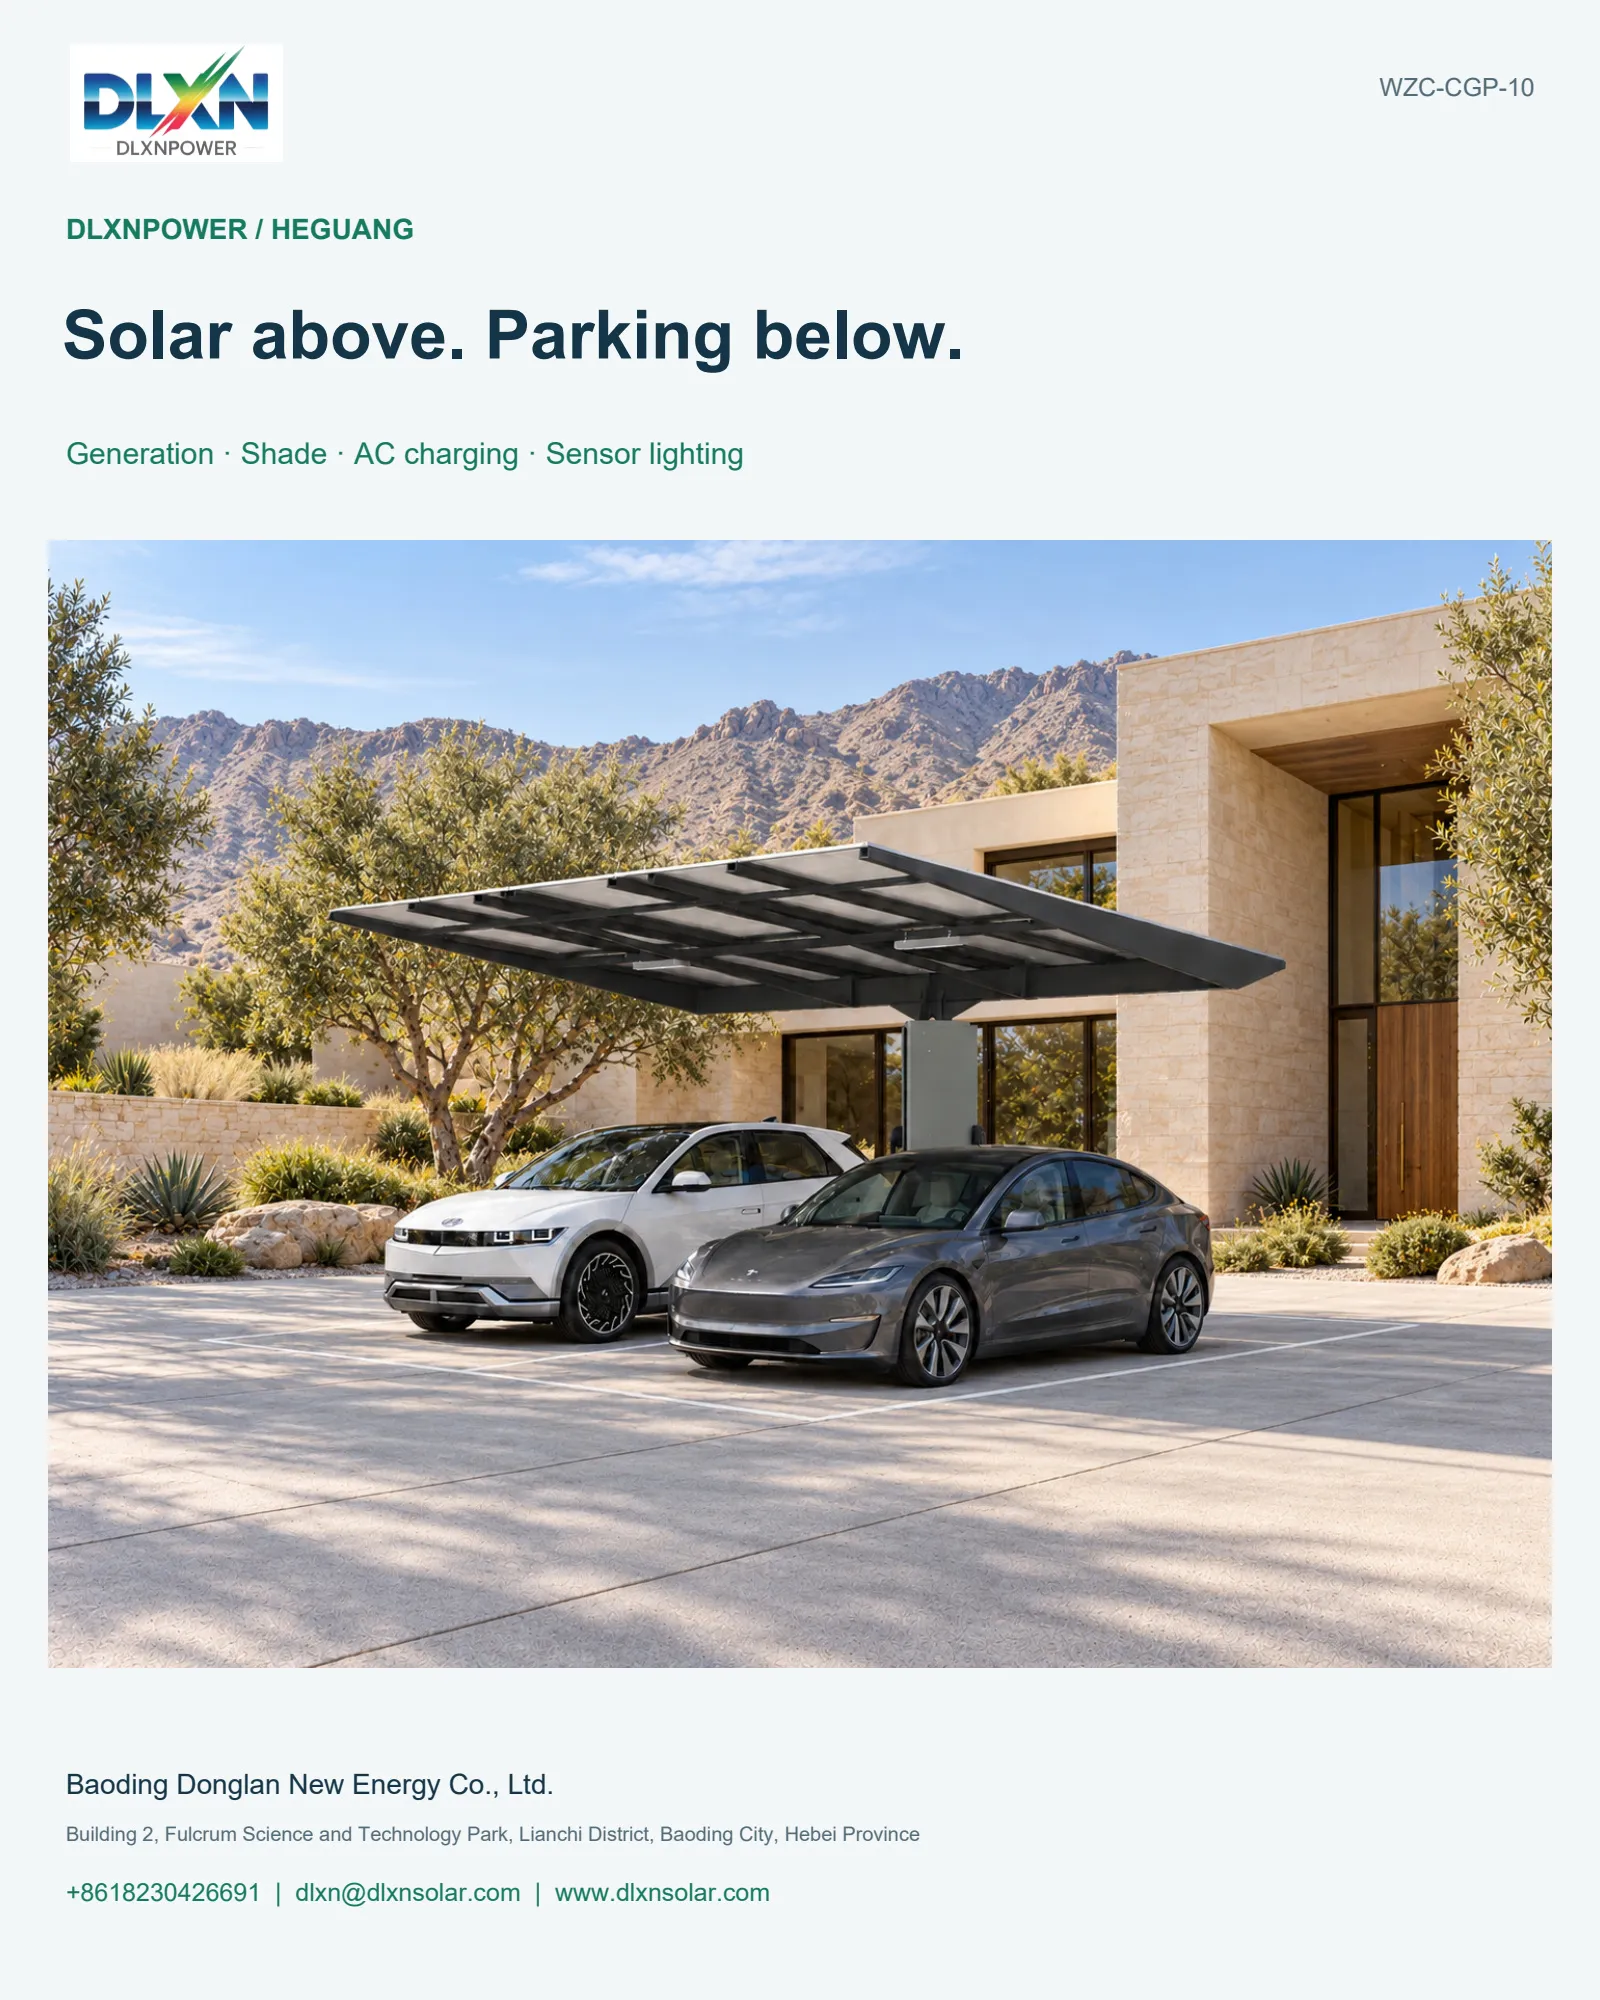
DLXN的太阳能向日葵跟踪系统展示了另一种思路:将跟踪支架与建筑遮阳构件结合,在停车场、中庭天窗等场景实现双轴跟踪,较固定安装提升发电量25%-30%。
这条路径绕开了建材化组件的效率天花板,转而从光学追踪维度挖掘收益。
政策与标准:强制性规范倒逼产业升级
效率突破的背后,政策标准的牵引作用不可忽视。
住房和城乡建设部2024年发布的《建筑节能与可再生能源利用通用规范》明确要求,新建公共建筑安装太阳能光伏的面积比例不低于30%。国家能源局2025年一季度新闻发布会透露,目前已有23个省份出台BIPV强制性或引导性政策,较2023年增加11个省份。
标准体系的完善正在消除市场疑虑。中国光伏行业协会联合中国建筑金属结构协会发布的《建筑光伏一体化组件性能评价标准》(T/CPIA 003-2024)首次将建筑安全性能纳入组件认证体系,包括抗风压、气密性和防火等级。这一标准落地后,BIPV组件从光伏产品变成建筑材料,才算真正进了建筑设计院的选型目录。
钱从哪来
中国人民银行2024年设立2000亿元碳减排支持工具,将BIPV项目纳入支持范围,贷款利率较普通商业贷款低80-120个基点。国家开发银行2025年披露的数据显示,BIPV项目贷款审批通过率已从2023年的45%提升至68%,贷款额度覆盖项目总投资的70%-85%。
规模化前夜:挑战与路径
效率突破解决了值不值得装的问题。
好不好装,仍是绊脚石。
建筑行业与光伏行业的协同仍存在断层:设计院缺乏光伏系统设计能力,安装队伍缺乏建筑幕墙施工资质。中国建筑装饰协会估算,目前具备双资质(建筑+光伏)的工程公司不足200家,而市场需求至少需要2000家。运维环节的标准化同样滞后。BIPV组件与建筑同寿命的目标(25-30年)要求运维体系从组件清洗升级为建筑维护,涉及防水层检修、结构胶更换等多专业交叉作业。国家能源局2024年发布的《分布式光伏运维规范》虽已涵盖BIPV场景,但实施细则仍在征求意见中。
产业链的垂直整合正在加速解决这些问题。DLXN能源的组件产品线已覆盖标准BIPV、彩色定制和透光系列,配合锂电储能系统和工商业储能解决方案,可提供从发电到消纳的全链条服务。组件加储能加运维的一体化交付,正在成为企业突破行业碎片化的常见选择。
市场展望:2025-2027年的增长曲线
各家机构的预测方向一致。
中国光伏行业协会预计,2025年国内BIPV新增装机将达8-10GW,同比增长60%-80%;到2027年,这一数字有望突破20GW,占分布式光伏新增装机的比例从当前不足5%提升至15%。
全球市场方面,国际能源署(IEA)预测2025年全球BIPV新增装机为25GW,其中中国占比约35%。
效率提升的边际贡献正在递减,但成本下降和标准完善的红利才刚刚释放。对于开发者和投资者而言,BIPV已从政策展示项目转变为可复制的标准化产品。下一个竞争焦点,是谁能更快打通设计、制造、施工、运维的全链条,把实验室效率转化为建筑现场的可靠发电量。
相关产品
与本文主题匹配的在售机型,可直接查看规格并询价。